מס שבח 2026: המדריך המלא למוכר דירה
בקצרה: מס שבח הוא מס על הרווח ממכירת דירה (או כל זכות במקרקעין), לפי חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963. יחיד משלם עד 25% על השבח הריאלי, כלומר על הרווח אחרי ניכוי הוצאות מוכרות והתאמה לאינפלציה. מכירת דירת מגורים יחידה שמוחזקת 18 חודשים לפחות פטורה ממס עד שווי של 5,008,000 ש״ח, סכום שמוקפא עד 31.12.2027. בדירה שנייה, בדירה בירושה ובדירה שנרכשה לפני 2014 יש מסלולים נוספים שמקטינים את המס, ולכן את החישוב עושים לפני שמפרסמים את הדירה, לא אחרי החתימה.
עו״ד חיים פרטוש מסביר בסרטון שלו על מס שבח שהעבודה מתחילה ב״תחשיב חשיפה״: קודם מחשבים את המס המקסימלי שהמכירה עלולה לייצר, ורק אז מפחיתים ממנו את מה שהחוק מאפשר: פטורים, ניכוי הוצאות ופריסה. לדבריו, אם בסוף התחשיב המכירה לא כלכלית, ״זה לא הזמן למכור״. המדריך הזה בנוי באותו סדר: מה המס, איך מחשבים אותו, אילו פטורים קיימים ולמי, ומה עושים בפועל מול רשות המסים.
עודכן ב-4.11.2026. נבדק ונכתב עבור משרד עו״ד חיים פרטוש, לפי נוסח החוק והוראות הביצוע של רשות המסים לשנת 2026.
מה עו״ד פרטוש אומר בסרטון ״כל מה שכדאי לדעת על מס שבח״
- מתחילים מתחשיב חשיפה. מס מקסימלי, ואחר כך כל מה שמקטין אותו.
- הוצאות מקטינות את השבח. שכר טרחת עורך דין ושיפוצים מסוימים נכנסים לחישוב, ולכן שומרים קבלות.
- בירושה ״נכנסים לנעליים״ של המוריש. בודקים את מצבו, לא את מצבו של היורש.
- חלק קטן בדירה אחרת לא תמיד מפיל את הפטור. החוק מתעלם בתנאים מסוימים מחלק של עד שליש, או עד מחצית בדירה שהתקבלה בירושה.
- תכנון לפני מכירה: לדבריו, פריסה ותכנון מס יכולים להפחית את המס משמעותית, והתוצאה תלויה בנתונים של כל מוכר.
מה זה מס שבח ומי משלם אותו?
מס שבח מוטל על המוכר, על ״השבח״: ההפרש בין שווי המכירה לבין שווי הרכישה, בניכוי ההוצאות שהחוק מתיר. הוא חל על כל מכירה של זכות במקרקעין, דירה, קרקע, חנות או משרד, ולא רק על דירות להשקעה. הורשה איננה מכירה (סעיף 4 לחוק), ולכן מי שמקבל דירה בירושה לא משלם מס שבח ביום הפטירה. המס נבחן רק כשהיורש מוכר.
במכירת דירה המס תלוי בשלוש שאלות: האם יש פטור מלא, האם יש פטור חלקי (למשל חישוב ליניארי מוטב או תקרת שווי), וכמה הוצאות אפשר לנכות. את רוב השאלות האלה אפשר לבדוק מראש בבדיקת הפטור ממס שבח, ואת הסכום להעריך במחשבון מס שבח: תחשיב חשיפה.
נתוני מס שבח 2026 במבט אחד
| נושא | הנתון | תוקף ומקור |
|---|---|---|
| שיעור המס ליחיד | עד 25% מהשבח הריאלי | סעיף 48א(ב)(1) לחוק |
| תקרת שווי לפטור דירה יחידה | 5,008,000 ש״ח | 1.1.2025 עד 31.12.2027 (מוקפא), סעיף 49א(א1), הוראת ביצוע 1/2026 |
| תקופת בעלות מינימלית לפטור דירה יחידה | 18 חודשים מהיום שהדירה היתה לדירת מגורים | סעיף 49ב(2) |
| דירה חלופית (משפרי דיור) | 24 חודשים; לרוכשים בין 1.6.2023 ל-31.5.2025: 18 חודשים | סעיף 49ג(1), הוראת ביצוע 2/2026 |
| חישוב ליניארי מוטב | השבח הריאלי עד 1.1.2014 פטור, בדירת מגורים מזכה שנרכשה לפני כן | סעיף 48א(ב2) |
| פטור לשתי דירות (49ה) | שווי שתי הדירות יחד עד 2,252,000 ש״ח, פעם אחת | 1.1.2025 עד 31.12.2027, הוראת ביצוע 1/2026 |
| זכויות בנייה נוספות (49ז) | פטור נוסף לפי 2,428,100 ש״ח; פטור כולל של לפחות 607,000 ש״ח רק בדירה שנבנתה ונרכשה לפני 1.4.1997 | 16.1.2025 עד 15.1.2028 |
| מס יסף | 3% על הכנסה חייבת מעל 721,560 ש״ח בשנה, ועוד 2% על הכנסה ממקורות הוניים מעל הסף | שנת המס 2026, לוח הניכויים של רשות המסים |
| שבח ממכירת דירה במס היסף | נכלל רק אם שווי המכירה עולה על 5,385,285 ש״ח | 16.1.2025 עד 15.1.2028, סעיף 121ב(ה) לפקודה |
| דיווח לרשות המסים | בתוך 30 יום מיום המכירה | סעיף 73 לחוק |
| קנס על אי-הגשת הצהרה | 310 ש״ח לכל שבועיים של פיגור | 16.1.2026 עד 15.1.2027 |
איך מחשבים מס שבח?
הנוסחה הבסיסית פשוטה, והמורכבות היא בפרטים:
- שווי המכירה: המחיר בחוזה, ולפעמים שווי שוק אם רשות המסים סבורה שהמחיר נמוך ממנו.
- פחות שווי הרכישה: מה ששילמתם. בירושה, לפי סעיפים 26 ו-37 לחוק, יום הרכישה ושווי הרכישה הם אלה שהיו נקבעים אילו המוריש היה מוכר בעצמו.
- פחות ניכויים: הוצאות שהחוק מתיר (סעיף 39), כמו מס רכישה ששולם, שכר טרחת עורך דין ותיווך בקנייה ובמכירה, שמאות, שיפוץ שהשביח את הנכס והיטל השבחה ששולם. תיקונים שוטפים ותחזוקה בדרך כלל לא מוכרים.
- מפרידים את האינפלציה: החלק של השבח שנובע מעליית המדד (״סכום אינפלציוני״) מופרד, והמס של 25% חל על השבח הריאלי. ראו איך אינפלציה משפיעה על חישוב מס שבח.
- מחלקים לתקופות: בדירה שנרכשה לפני 1.1.2014 או לפני 7.11.2001 השבח מחולק ליניארית לפי ימים, וכל תקופה מקבלת את השיעור שלה (פירוט בהמשך).
דוגמה מפושטת (מספרים להמחשה בלבד): דירה שנרכשה ב-2016 ב-1,500,000 ש״ח ונמכרה ב-2026 ב-2,700,000 ש״ח, על ידי מוכר שיש לו דירה נוספת ולכן אינו זכאי לפטור. הוצאות עורך דין ותיווך: 60,000 ש״ח. שיפוץ מתועד: 140,000 ש״ח. השבח הנומינלי: 2,700,000 פחות 1,500,000 פחות 200,000, כלומר 1,000,000 ש״ח. נניח שהסכום האינפלציוני הוא 150,000 ש״ח. השבח הריאלי: 850,000 ש״ח, והמס: 25%, כלומר 212,500 ש״ח. בלי הקבלות על השיפוץ, המס היה גבוה ב-35,000 ש״ח.
את החישוב עם הנתונים שלכם אפשר להריץ במחשבון מס השבח. מי שהשכיר את הדירה צריך לבדוק גם פחת, שמקטין את שווי הרכישה: ראו חישוב פחת במכירת דירה.
שבח שנצבר לפני 2014 ולפני 2001
חישוב ליניארי מוטב (סעיף 48א(ב2)): בדירת מגורים מזכה שנרכשה לפני 1.1.2014 (״יום המעבר״), החוק קובע כי ״השבח הריאלי עד יום המעבר יהיה פטור ממס״. על החלק שנצבר אחר כך משלמים את השיעור הרגיל. כך, דירה שהוחזקה 16 שנה, מהן 4 לפני 2014, תשלם מס רק על כשלושה רבעים מהשבח הריאלי. ההטבה מחייבת הגשת טופס 7914 (נספח להצהרה, שמוכיח שהדירה ״דירת מגורים מזכה״).
שבח עד 7.11.2001 (סעיף 48א(ב1)): בנכס שאינו זכאי לחישוב הליניארי המוטב, השבח הריאלי שנצבר עד 7.11.2001 חייב ״בשיעור המס הגבוה ביותר הקבוע בסעיף 121 לפקודה״. כלומר, לפי חישוב ליניארי, החלק של השבח שנצבר עד 7.11.2001 ממוסה עד השיעור השולי המרבי, שמקורות מקצועיים מציינים כ-47%. זה לא שיעור כללי למכירת דירה, ובדירת מגורים מזכה שנרכשה לפני 1.1.2014 חל במקומו, לרוב, החישוב הליניארי המוטב.
מתי יש פטור ממס שבח? תרשים החלטה
במכירת דירת מגורים יש כמה מסלולים, וכל אחד בודק דבר אחר. הטבלה מסדרת אותם לפי השאלה שצריך לשאול:
| השאלה | אם התשובה כן | הסעיף | מה בודקים |
|---|---|---|---|
| 1. האם זו דירת המגורים היחידה שלכם (כולל בן או בת זוג וילדים מתחת ל-18)? | פטור דירה יחידה | 49ב(2) | 18 חודשי בעלות, לא נמכרה דירה בפטור זה ב-18 החודשים הקודמים, תקרת 5,008,000 ש״ח |
| 2. יש לכם דירה נוספת, אבל קניתם אותה כתחליף לדירה שאתם מוכרים? | הדירה הנמכרת נחשבת יחידה (משפרי דיור) | 49ג(1) | הדירה החלופית נרכשה ב-24 החודשים שקדמו למכירה (18 לרוכשים 1.6.2023-31.5.2025), ובדיקת הארכת המלחמה |
| 3. הדירה הנוספת היא רק חלק קטן? | מתעלמים ממנה | 49ג(3) | חלק של עד שליש, או עד מחצית בדירה שהתקבלה בירושה |
| 4. הדירה הנוספת התקבלה בירושה ממוריש שהיתה לו דירה אחת בלבד? | מתעלמים ממנה | 49ג(4) | תנאי 49ב(5)(א) ו-(ב) התקיימו בדירה שירשתם |
| 5. הדירה שאתם מוכרים היא דירה שירשתם? | פטור ירושה, גם אם יש לכם דירות אחרות | 49ב(5) | קרבה למוריש, למוריש היתה דירה אחת בלבד, והוא היה פטור אילו מכר בעצמו |
| 6. מוכרים שתי דירות קטנות וקונים אחת? | פטור חד פעמי לשתי דירות | 49ה | שווי שתיהן יחד עד 2,252,000 ש״ח, מכירה בתוך 12 חודשים, רכישה חלופית |
| 7. אין פטור, אבל הדירה נרכשה לפני 1.1.2014? | חישוב ליניארי מוטב (פטור חלקי) | 48א(ב2) | דירת מגורים מזכה, טופס 7914 |
״דירת מגורים מזכה״ היא דירה ששימשה בעיקרה למגורים בארבע השנים שקדמו למכירה, או בארבע חמישיות מהתקופה שבשלה מחושב השבח (סעיף 49). המסלולים מפורטים בעמודים ייעודיים: מס שבח על דירה ראשונה (יחידה), מס שבח על דירה בירושה, מס שבח על דירה שנייה ופטור ממס שבח: כל המסלולים.
מה קורה כשהדירה שווה יותר מתקרת הפטור?
הפטור לדירה יחידה ולדירה בירושה מוגבל לשווי מכירה של 5,008,000 ש״ח. לפי סעיף 49א(א1), כשהשווי גבוה יותר, הפטור חל רק על החלק שעד התקרה, והיתרה נחשבת מכירה חייבת. השבח מתחלק באופן יחסי. למשל, בדירה שנמכרת ב-6,000,000 ש״ח, כ-16.5% מהשבח חייבים במס (992,000 חלקי 6,000,000). אם השבח הריאלי הוא 2,000,000 ש״ח, החלק החייב הוא כ-330,667 ש״ח, והמס כ-82,667 ש״ח, לפני מס יסף אם הוא חל.
במכירה מעל 5,385,285 ש״ח השבח הריאלי גם נכנס לחישוב מס היסף, כך שבעסקאות גדולות שווה לבדוק אם פריסה או חלוקת המכירה בין שנות מס משנה את התמונה.
זכויות בנייה שלא נוצלו: הפטור לא מכסה הכול
בסרטון נפרד עו״ד פרטוש מזהיר: מי שמוכר דירה עם זכויות בנייה שלא נוצלו (למשל תוכנית שמאפשרת הרחבה או חדר על הגג) מוכר בפועל ״דירת מגורים ועוד זכות במקרקעין״. לפי סעיף 49ז, הפטור חל עד השווי שהדירה היתה מקבלת בלי הזכויות, והחלק המיוחס לזכויות חייב במס, עם פטור נוסף לפי הסכום 2,428,100 ש״ח, ופטור כולל של לפחות 607,000 ש״ח בדירה שנבנתה ונרכשה לפני 1.4.1997 (הסכומים בתוקף עד 15.1.2028). את החלוקה בין החלק הפטור לחלק החייב צריך לתכנן לפני החוזה.
פריסת מס שבח: מתי היא חוסכת
לפי סעיף 48א(ה), מוכר שהוא תושב ישראל יכול לבקש שהשבח ייפרס על עד ארבע שנות מס (או על תקופת הבעלות, אם קצרה יותר), כך שבכל שנה יחויב חלק מהשבח לפי מדרגות מס ההכנסה של אותה שנה. הבקשה מוגשת בטופס 7003, ורשות המסים מציינת שצריך להגיש דוחות שנתיים למס הכנסה בגין שנות הפריסה. הפריסה משתלמת בדרך כלל כשההכנסה החייבת בשנים האלה נמוכה, למשל אצל פנסיונרים או מי שלא עבד. פריסה ותכנון מס יכולים להפחית את המס משמעותית, אבל התוצאה תלויה לגמרי בנתונים של כל מוכר. ראו פריסת מס שבח.
מה משלמים, מתי ומי מגיש: הטפסים
גם מוכר שזכאי לפטור מלא חייב לדווח. ההצהרה מוגשת בתוך 30 יום מיום המכירה (סעיף 73(א)), ומי שמיוצג על ידי עורך דין מגיש אותה באופן מקוון דרך עורך הדין.
| טופס | מתי משתמשים |
|---|---|
| 7000 | מכירת דירת מגורים מזכה בלי זכויות בנייה, שמבוקש עליה פטור מלא |
| 7002 | כל מקרה אחר, כולל מכירה חייבת במס. כולל שומה עצמית |
| 2990 (שומה עצמית) | מצורף ל-7002 עם חישוב המס |
| 7914 | נספח למכירת דירה מזכה חייבת בחישוב ליניארי מוטב |
| 2988 | בקשת פטור, למשל כשיש כמה מוכרים או זכויות בנייה |
| 7003 | בקשה לפריסת השבח |
אחרי קליטת ההצהרה נשלחים הודעת שומה ושובר לתשלום. בנוסף, הרוכש מעביר בדרך כלל חלק מהתמורה כמקדמה על חשבון מס השבח, גם כשהמוכר מצפה לפטור, ולכן חשוב להגיש את הבקשה לפטור מוקדם. ראו תשלום מקדמות מס שבח ומדריך טפסי רשות המסים: שומה עצמית, 7000, 7002 ו-2990. אם כבר שילמתם יותר מדי, בדקו את החזר מס שבח.
משפרי דיור והמלחמה: התקופות הוארכו
משפר דיור שקנה דירה חדשה לפני שמכר את הישנה נחשב בעל דירה יחידה במכירת הישנה, אם הדירה החדשה נרכשה בתוך 24 החודשים שקדמו למכירה (18 חודשים למי שקנה בין 1.6.2023 ל-31.5.2025). לפי הוראת ביצוע 2/2026 של רשות המסים, בעקבות המלחמה שהחלה ב-28.2.2026, תקופה כזו שחלה ולו ביום אחד בין 28.2.2026 ל-31.5.2026 הוארכה בשלושה חודשים. בדוגמה של הרשות: מי שקנה ב-1.6.2025 היה צריך למכור עד 1.6.2027, והמועד נדחה ל-1.9.2027. את המועד שלכם אפשר לבדוק בסימולטור משפרי דיור.
השיטה: תחשיב חשיפה לפני שמפרסמים
סדר פעולות מומלץ למוכר דירה, על בסיס שיטת ״תחשיב החשיפה״ שעו״ד פרטוש מתאר בסרטונים שלו:
- אוספים מסמכים: חוזה הרכישה, קבלות על שיפוץ, תיווך ושכר טרחה, אישורי תשלום מס רכישה והיטל השבחה. בירושה, גם את המסמכים של המוריש ואת רשימת כל הנכסים שלו.
- מחשבים מס מקסימלי: כאילו אין שום פטור.
- מפחיתים: פטור מלא אם יש, חישוב ליניארי מוטב, ניכוי הוצאות, פריסה.
- מוסיפים את שאר העלויות: היטל השבחה (אומדן במחשבון היטל השבחה), שכר טרחה, תיווך, פירעון משכנתא.
- מחליטים: מחיר, מועד, ואם צריך, האם למכור עכשיו או לחכות. לדבריו, אם התחשיב לא כלכלי, ״זה לא הזמן למכור״.
המטרה בתחשיב חשיפה, להבדיל מחישוב מס בלבד, היא לראות את הסיכון המלא לפני ההחלטה. את התחשיב הראשוני אפשר להתחיל במחשבון מס שבח, ואת הרשימה המלאה של הבדיקות למוכר בצ׳קליסט למוכר לפני שמפרסמים. המסלול השלם, מההחלטה ועד הרישום, נמצא במדריך מכירת דירה 2026.
מי כתב את המדריך
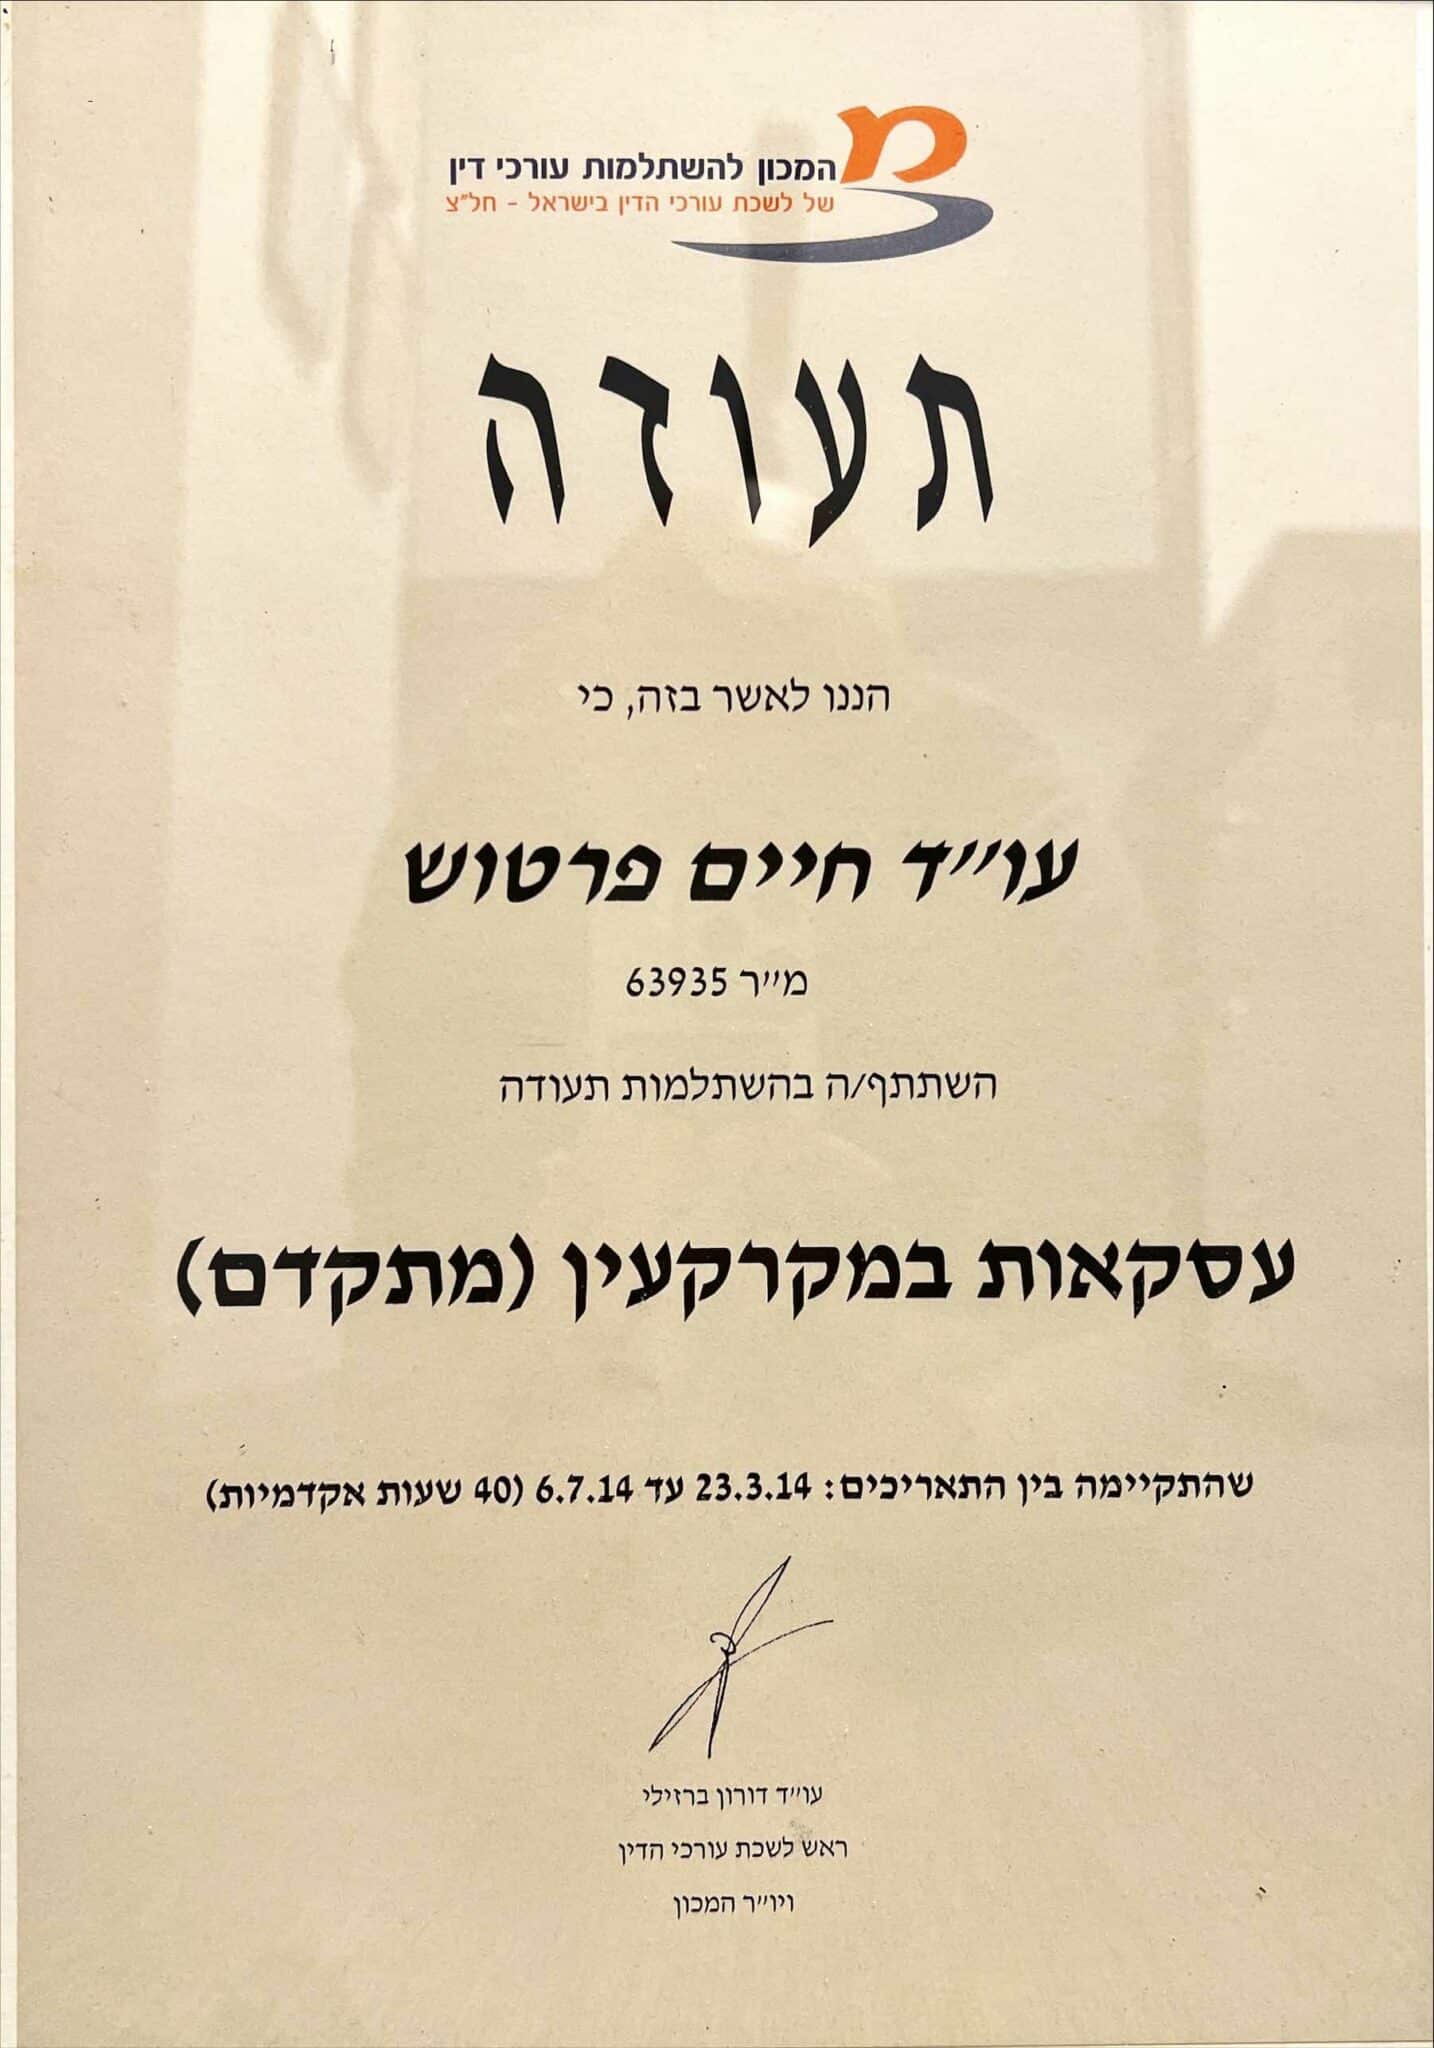
עו״ד חיים פרטוש חבר בלשכת עורכי הדין מאז 2012 (מ״ר 63935), ומיסוי מקרקעין רשום כאחד מתחומי העיסוק שלו בלשכה. הוא השלים השתלמויות בקניין ומקרקעין ובמיסוי מקרקעין במדרשה למשפט מעשי (2013), בעסקאות מקרקעין מתקדמות במכון להשתלמות עורכי דין (2014) ובתכנון ובנייה באוניברסיטת בר-אילן (2017), והתראיין ברדיו קול נשר על תכנון מס בעסקאות נדל״ן. המשרד הוא משרד בוטיק שעוסק רק בנדל״ן, ומדורג 5.0 ב-31 ביקורות בגוגל.
להמשך
- מחשבון מס שבח 2026: תחשיב חשיפה
- בדיקת פטור ממס שבח: דירה יחידה, ירושה ומתנה
- מס שבח על דירה ראשונה (יחידה)
- מס שבח על דירה בירושה
- מס שבח על דירה שנייה
- האסטרטגיות החוקיות לחיסכון במס שבח
רוצים לדעת כמה מס תשלמו לפני שמפרסמים?
תחשיב חשיפה נעשה לפני קביעת המחיר, כשעוד אפשר לתכנן את העסקה. עו״ד חיים פרטוש מקבל במשרדים בתל אביב וברחובות, בתיאום מראש. צרו קשר לתיאום פגישה.
מקורות
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 1/2026 (18.1.2026): תקרת פטור 5,008,000 ש״ח עד 31.12.2027, סכומי 49ה, 49ז ו-121ב(ה), קנסות
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 2/2026 (30.3.2026): הארכת תקופות בגין המלחמה ותקופות משפרי דיור
- ויקיטקסט: נוסח חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963 (סעיפים 4, 26, 37, 39, 48א, 49, 49א, 49ב, 49ג, 49ה, 49ז, 73)
- כל זכות: פטור ממס שבח במכירת דירה יחידה (עודכן 26.7.2026)
- כל זכות: פטור ממס שבח במכירת דירה שהתקבלה בירושה (עודכן 10.8.2026)
- gov.il: טופס 7000, הצהרה על מכירת ורכישת נכס מקרקעין (30 יום, טפסים 7000 ו-7002)
- gov.il: טופס 7914, הצהרה במכירת דירת מגורים מזכה חייבת בליניאריות מוטבת
- gov.il: טופס 7003, בקשה לחישוב מס שבח בפריסה לעד ארבע שנים
- רשות המסים, לוח ניכויים חודשיים 2026: מס נוסף על הכנסות גבוהות (721,560 ש״ח)
- עו״ד חיים פרטוש, סרטון ״כל מה שכדאי לדעת על מס שבח״ (יוטיוב)
- עו״ד חיים פרטוש, סרטון ״מכירת דירה״ (יוטיוב)
- עו״ד חיים פרטוש, סרטון ״האם זכויות בנייה שלא נוצלו יקפיצו את מס השבח?״ (יוטיוב)
- לשכת עורכי הדין: כרטיס עו״ד חיים פרטוש (חבר מאז 2012)
שאלות נפוצות
זקוקים לליווי משפטי?
עו״ד חיים פרטוש - פעיל בתחום המקרקעין מאז 2012.
עו״ד חיים פרטוש – משרד עורכי דין המתמחה בנדל״ן ומקרקעין, עם ניסיון מאז 2012 בליווי לקוחות פרטיים, משפחות ויזמים.
קראו עוד על המשרד ←
לשיחת ייעוץ עם עו״ד עו״ד חיים פרטוש בנושאי נדל״ן ומקרקעין
077-805-4838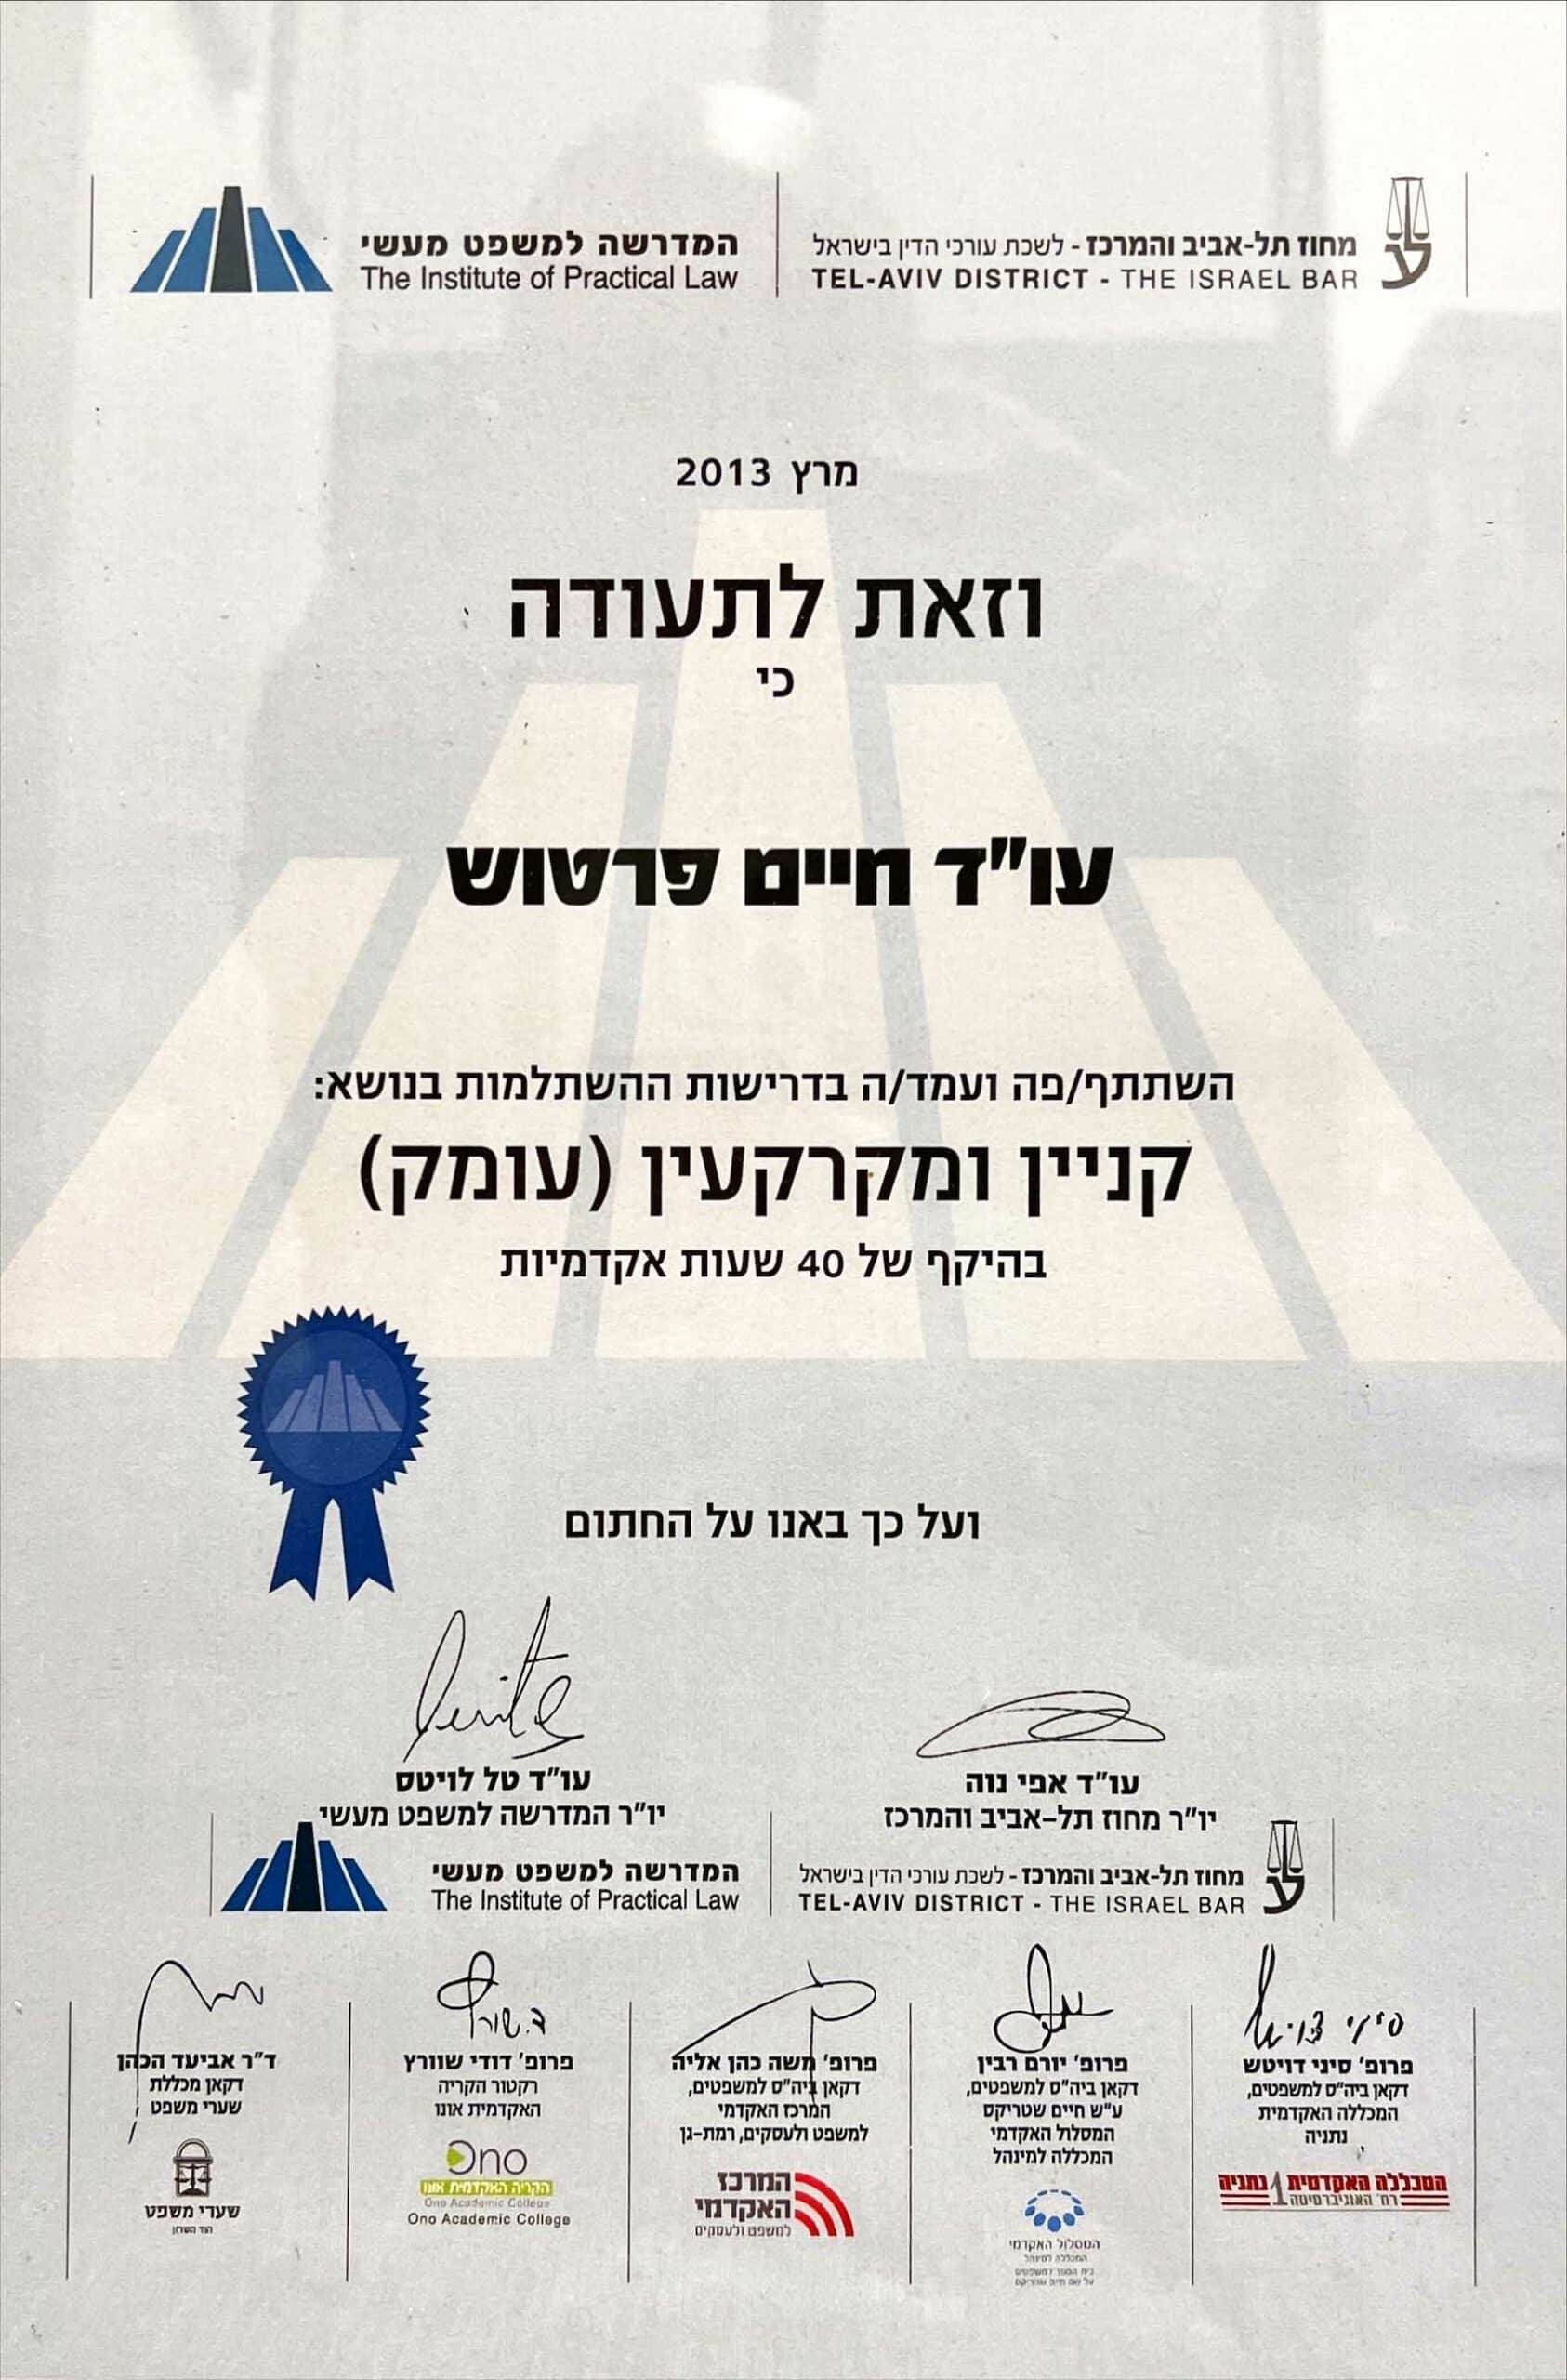
השאירו פרטים ונחזור אליכם
זקוקים לליווי משפטי בעסקת מקרקעין?
פגישת ייעוץ עם עו״ד חיים פרטוש - ראייה כוללת, תכנון מס מקדים וליווי מקצה לקצה.