כמה מס משלמים על מכירת דירה ב-2026: שבח, היטל ודוגמאות
בקצרה: כמה מס משלמים על מכירת דירה? המוכר משלם מס שבח של עד 25% על השבח הריאלי, כלומר על הרווח אחרי ניכוי הוצאות מותרות ועליית המדד (סעיף 48א(ב)(1) לחוק מיסוי מקרקעין). דירה יחידה שמוחזקת לפחות 18 חודשים פטורה, עד שווי מכירה של 5,008,000 ש״ח (מוקפא עד 31.12.2027). אם אושרה תוכנית שהעלתה את שווי הדירה, ייתכן גם היטל השבחה של מחצית ההשבחה. לדוגמה: דירה להשקעה שנקנתה ב-2016 ב-1.5 מיליון ש״ח ונמכרה באוקטובר 2026 ב-2.6 מיליון, עם הוצאות של 194,500 ש״ח, חייבת בכ-138,500 ש״ח מס שבח. מס הרכישה מוטל על הקונה.
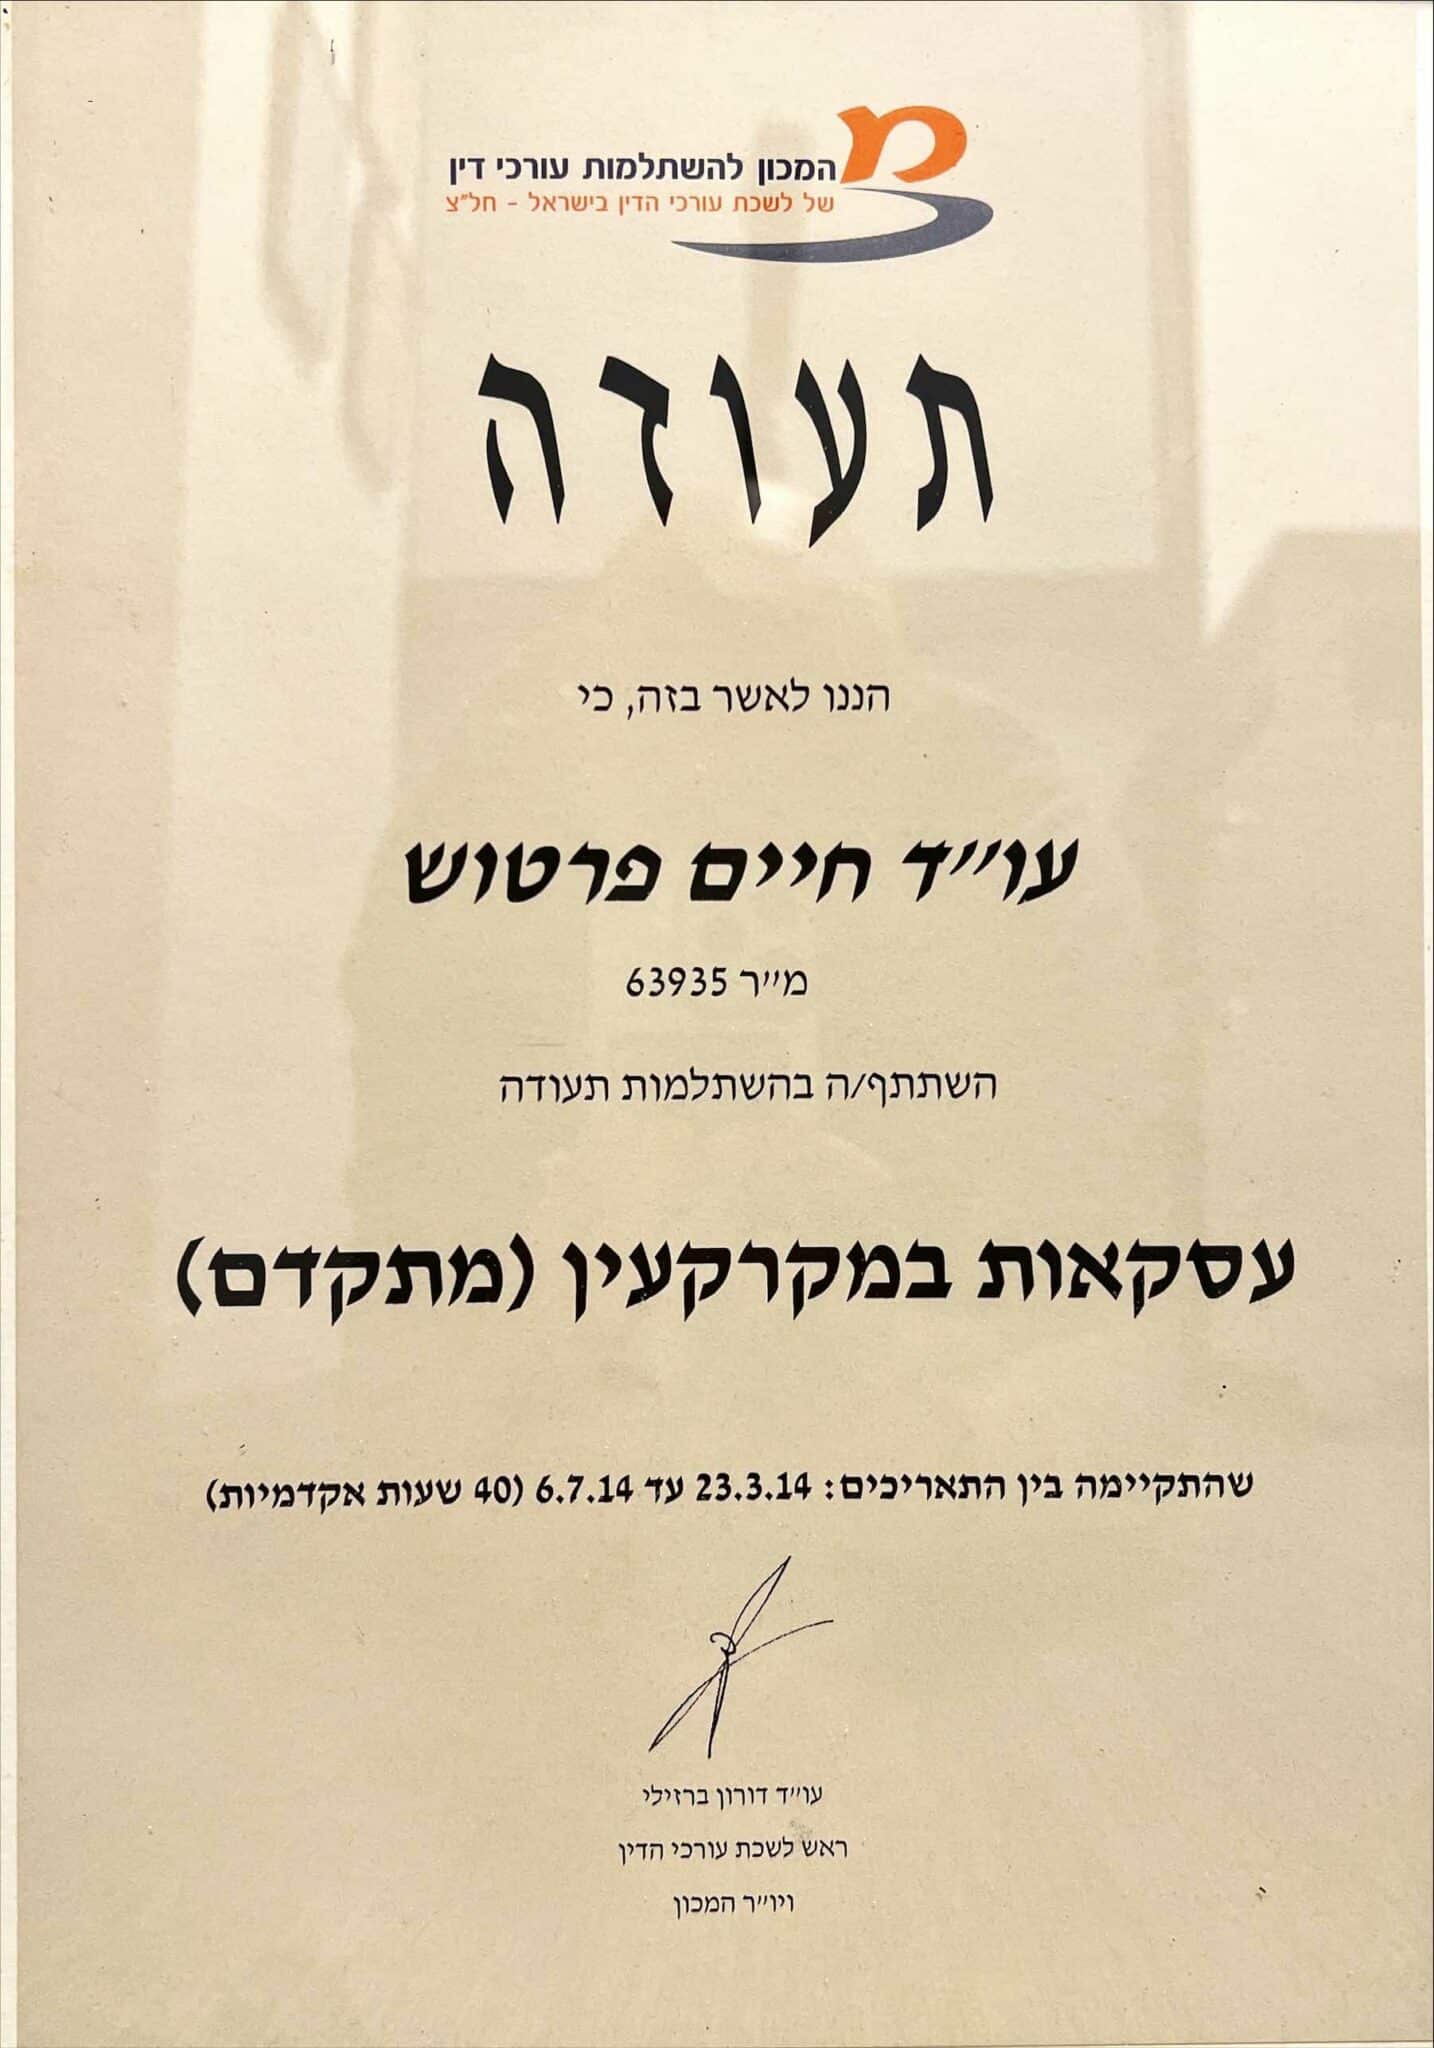
עו״ד חיים פרטוש, חבר בלשכת עורכי הדין מאז 2012 (מ״ר 63935), שמיסוי מקרקעין רשום בין תחומי העיסוק שלו בלשכה, חוזר בסרטונים שלו על כלל אחד: לפני שמפרסמים דירה למכירה עושים "תחשיב חשיפה". מחשבים את המס המקסימלי, ואז מורידים ממנו את מה שהחוק מאפשר: פטורים, ניכוי הוצאות ופריסה. ובלשונו, "אם זה לא כלכלי, זה לא הזמן למכור".
העמוד הזה עושה בדיוק את זה: מה המוכר משלם, איך מחשבים כל רכיב, ושלוש דוגמאות מחושבות צעד אחר צעד לפי נתוני 2026. את התרחיש שלכם אפשר להריץ במחשבון מס שבח של המשרד.
מה משלם המוכר ומה משלם הקונה
| תשלום | מי משלם | כמה (2026) | מקור |
|---|---|---|---|
| מס שבח | המוכר | עד 25% מהשבח הריאלי; פטור לדירה יחידה עד 5,008,000 ש״ח | סעיפים 48א, 49ב(2), 49א(א1) לחוק מיסוי מקרקעין |
| מס נוסף (מס יסף) על השבח | המוכר | רלוונטי רק אם שווי המכירה עולה על 5,385,285 ש״ח | סעיף 121ב(ה) לפקודת מס הכנסה, לפי הוראת ביצוע 1/2026 |
| היטל השבחה | הבעלים (בדרך כלל המוכר, לפי החוזה) | מחצית מההשבחה שנוצרה מתוכנית | חוק התכנון והבנייה, התוספת השלישית |
| תיווך ושכר טרחת עורך דין | המוכר, לפי ההסכמים | לפי ההסכם; מותרים בניכוי ממס השבח | סעיף 39 לחוק |
| פירעון המשכנתא ועמלותיה | המוכר | יתרת ההלוואה ועמלות פירעון מוקדם | צו הבנקאות (פירעון מוקדם של הלוואה לדיור) |
| מס רכישה | הקונה | לפי מדרגות (דירה יחידה פטורה עד 1,978,745 ש״ח) | הוראת ביצוע 1/2026 |
איך מחשבים מס שבח, בארבעה צעדים
- שבח נומינלי: מחיר המכירה, פחות מחיר הקנייה, פחות ההוצאות שמותר לנכות.
- סכום אינפלציוני: החלק מהשבח שנובע רק מעליית מדד המחירים לצרכן. מחיר הקנייה וכל הוצאה מוצמדים מהמדד הידוע ביום שבו שולמו ועד המדד הידוע ביום המכירה.
- שבח ריאלי: השבח הנומינלי פחות הסכום האינפלציוני.
- המס: על השבח הריאלי, עד 25% ליחיד (סעיף 48א(ב)(1)). בדירה שנקנתה לפני 2014 החישוב מתחלק לתקופות (חישוב ליניארי), והמחשבון עושה את החלוקה הזאת.
אילו הוצאות מנכים? סעיף 39 לחוק מונה, בין השאר: הוצאות השבחה מיום הקנייה ועד המכירה, אגרות ששולמו בקנייה, דמי תיווך בקנייה ובמכירה (עד 2% מהמחיר בכל אחד), שכר טרחת עורך דין בקנייה ובמכירה, שכר שמאי ומודד, והיטל השבחה ששולם. סעיף 39א מאפשר בתנאים לנכות גם ריבית ריאלית על הלוואה שנלקחה לקניית הדירה. בסרטון על מס שבח עו״ד פרטוש מזכיר שכר טרחה, ריבית משכנתא ושיפוצים מסוימים. מה שחשוב: חשבוניות וקבלות. הוצאה שאי אפשר להוכיח לא תנוכה.
הפטורים שמורידים את המס
- דירה יחידה (סעיף 49ב(2)): הדירה היא היחידה של המוכר בישראל, הוא מחזיק בה לפחות 18 חודשים מהיום שנעשתה דירת מגורים, ולא מכר דירה אחרת בפטור כזה ב-18 החודשים שלפני כן.
- תקרת הפטור (סעיף 49א(א1)): 5,008,000 ש״ח, מוקפאת מ-1.1.2025 עד 31.12.2027. מעל התקרה, החלק העודף נחשב מכירה חייבת, ובפועל משלמים מס על החלק היחסי של השבח (ראו דוגמה 3).
- דירת ירושה (סעיף 49ב(5)): יורש שהוא בן זוג או צאצא יכול למכור בפטור אם למוריש היתה דירה אחת בלבד ואם הוא עצמו היה פטור. ראו פטור ממס שבח לדירת ירושה.
- שתי דירות במקביל (סעיף 49ה): פטור נוסף בתנאים, כששווי שתי הדירות יחד לא עולה על 2,252,000 ש״ח (סכום 2025 עד 2027).
- זכויות בנייה לא מנוצלות (סעיף 49ז): הפטור חל על שווי הדירה בלי הזכויות. על החלק שמיוחס לזכויות, מעבר לסכומים שבחוק, משלמים מס.
אפשר לבדוק את הזכאות בשאלון בדיקת פטור ממס שבח, ולקרוא על כל המסלולים בפטור ממס שבח.
דוגמה 1: דירה להשקעה, בלי פטור
הנתונים: דירה שנייה, נקנתה ב-1.3.2016 ב-1,500,000 ש״ח ונמכרה ב-20.10.2026 ב-2,600,000 ש״ח. הוצאות: שכר טרחת עורך דין בקנייה 7,500 ש״ח (1.3.2016), שיפוץ 120,000 ש״ח (10.6.2018, עם חשבוניות), תיווך במכירה 52,000 ש״ח (2%), שכר טרחת עורך דין במכירה 15,000 ש״ח.
המדדים (מדד המחירים לצרכן, לפי מחשבון ההצמדה של הלמ״ס): ביום הקנייה ידוע מדד ינואר 2016, וביום המכירה ידוע מדד ספטמבר 2026. עליית המדד בתקופה: 21.69%. מהמדד הידוע ביום השיפוץ (אפריל 2018) ועד המכירה: 20.48%.
| שלב | החישוב | סכום (ש״ח) |
|---|---|---|
| מחיר מכירה | 2,600,000 | |
| פחות מחיר קנייה | 1,500,000 | |
| פחות הוצאות | 7,500 + 120,000 + 52,000 + 15,000 | 194,500 |
| שבח נומינלי | 2,600,000 − 1,500,000 − 194,500 | 905,500 |
| אינפלציה על מחיר הקנייה | 1,500,000 × 21.69% | 325,415 |
| אינפלציה על עו״ד בקנייה | 7,500 × 21.69% | 1,627 |
| אינפלציה על השיפוץ | 120,000 × 20.48% | 24,578 |
| הוצאות המכירה | שולמו ביום המכירה, אין הצמדה | 0 |
| סכום אינפלציוני | 325,415 + 1,627 + 24,578 | 351,620 |
| שבח ריאלי | 905,500 − 351,620 | 553,880 |
| מס שבח | 553,880 × 25% | 138,470 |
מה ההוצאות חסכו: בלי ניכוי הוצאות, השבח הריאלי היה 774,585 ש״ח והמס 193,646 ש״ח. החשבוניות על השיפוץ ועל שכר הטרחה חסכו כ-55,000 ש״ח.
מס נוסף? לא. שווי המכירה (2,600,000 ש״ח) נמוך מ-5,385,285 ש״ח, ולכן לפי סעיף 121ב(ה) לפקודה לא חל מס נוסף על השבח הריאלי.
בדיקה מול המחשבון: במחשבון מס השבח של האתר אותם נתונים מניבים 138,279 ש״ח. ההפרש, כ-190 ש״ח, נובע מעיגול מקדם השרשור בין בסיסי המדד. השומה הסופית נקבעת לפי המדדים של רשות המסים.
ואם היה גם היטל השבחה?
נניח שאושרה תוכנית שהעלתה את שווי הדירה, והוועדה המקומית קבעה היטל השבחה של 150,000 ש״ח ששולם ביום המכירה. ההיטל מותר בניכוי ממס השבח (סעיף 39), ולכן השבח הריאלי יורד ל-403,880 ש״ח והמס ל-100,970 ש״ח. העלות נטו של ההיטל למוכר: 150,000 פחות 37,500 ש״ח של חיסכון במס, כלומר 112,500 ש״ח.
דוגמה 2: דירה יחידה, פטור מלא
הנתונים: דירת מגורים יחידה, נקנתה ב-1.5.2015 ב-1,800,000 ש״ח ונמכרה ב-20.10.2026 ב-3,400,000 ש״ח. המוכר מחזיק בה יותר מ-18 חודשים ואין לו דירה אחרת.
| שלב | החישוב | סכום (ש״ח) |
|---|---|---|
| שבח נומינלי (בלי הוצאות) | 3,400,000 − 1,800,000 | 1,600,000 |
| סכום אינפלציוני | 1,800,000 × 21.45% (מדד מרץ 2015 עד ספטמבר 2026) | 386,064 |
| שבח ריאלי | 1,600,000 − 386,064 | 1,213,936 |
| חשיפה בלי פטור | 1,213,936 × 25% | 303,484 |
| מס לתשלום | פטור דירה יחידה, שווי מכירה מתחת ל-5,008,000 | 0 |
הפטור שווה כאן כ-303,000 ש״ח, ובמחשבון האתר החשיפה יוצאת 303,250 ש״ח. בגלל זה הבדיקה שהדירה באמת "יחידה" היא הבדיקה החשובה בעסקה. הקונה, אם גם לו זו דירה יחידה, ישלם מס רכישה של 65,538 ש״ח (3.5% על 368,295 ש״ח ועוד 5% על 1,052,960 ש״ח), סכום שתואם למחשבון מס הרכישה.
דוגמה 3: דירה יחידה מעל תקרת הפטור
הנתונים: דירה יחידה, נקנתה ב-1.7.2017 ב-3,000,000 ש״ח ונמכרה ב-20.10.2026 ב-5,300,000 ש״ח. הוצאות: עו״ד בקנייה 15,000 ש״ח (1.7.2017), תיווך במכירה 53,000 ש״ח (1%), עו״ד במכירה 20,000 ש״ח. עליית המדד מהמדד הידוע ביום הקנייה (מאי 2017) ועד המכירה: 20.48%.
| שלב | החישוב | סכום (ש״ח) |
|---|---|---|
| שבח נומינלי | 5,300,000 − 3,000,000 − 88,000 | 2,212,000 |
| סכום אינפלציוני | (3,000,000 + 15,000) × 20.48% | 617,526 |
| שבח ריאלי | 2,212,000 − 617,526 | 1,594,474 |
| מס על כל השבח (בלי פטור) | 1,594,474 × 25% | 398,618 |
| החלק החייב | (5,300,000 − 5,008,000) ÷ 5,300,000 | 5.51% |
| מס לתשלום | 398,618 × 5.51% | כ-21,962 |
המחשבון באתר מחשב באותם נתונים 21,970 ש״ח (הפרש עיגול). גם כאן אין מס נוסף, כי שווי המכירה נמוך מ-5,385,285 ש״ח. במכירה מעל הסכום הזה צריך לבדוק גם את מס היסף, שתלוי בהכנסה השנתית של המוכר (סף ההכנסה ב-2026: 721,560 ש״ח).
היטל השבחה: מתי הוא נכנס לחשבון
היטל השבחה מוטל על ידי הוועדה המקומית לתכנון ולבנייה על הבעלים או החוכר, כשאושרה תוכנית, הקלה או שימוש חורג שהעלו את שווי המקרקעין. לפי מדריך מנהל התכנון, "שיעור ההיטל הוא מחצית ההשבחה". ההיטל משולם במועד מימוש הזכויות, ומכירה היא אחד ממועדי המימוש, ולכן הוא צץ לעיתים קרובות דווקא בעסקת המכר.
מי משלם בין המוכר לקונה? החיוב בחוק הוא על הבעלים, ובחוזה המכר קובעים בדרך כלל מי נושא בו. לכן כדאי לבדוק לפני המשא ומתן אם יש תוכניות שאושרו מאז שקניתם, ולהעריך את ההיטל במחשבון היטל השבחה. להעמקה: באילו מקרים מחייבים בהיטל השבחה, הדרכים החוקיות לחיסכון בהיטל השבחה.
מה עוד אפשר לעשות כדי להפחית
- פריסה: לפי רשות המסים, אפשר לבקש שמס השבח יחושב "בפריסה לעד ארבע שנים" (טופס 7003), וכך להפחית את שיעור המס לפי הנתונים האישיים במס הכנסה. ראו פריסת מס שבח.
- חלוקה נכונה בעסקה משולבת: כשחלק מהעסקה פטור וחלק חייב (למשל דירה עם זכויות בנייה), עו״ד פרטוש מסביר בסרטון שאפשר לייחס הוצאות ושווי כך שהחלק החייב יקטן, ולדבריו זה דורש ידע עמוק בחוק וניסיון רב.
- תיעוד הוצאות: כל חשבונית על שיפוץ, תיווך ושכר טרחה מורידה את השבח, כפי שראינו בדוגמה 1.
- עיתוי: מועד המכירה משפיע על הזכאות לפטור (18 חודשים, תקופות המתנה) ועל שנות הפריסה.
עוד אסטרטגיות: כל האסטרטגיות החוקיות לחיסכון במס שבח.
דיווח ותשלום
המוכר והקונה מגישים הצהרה לרשות המסים בתוך 30 יום מיום העסקה (סעיף 73), באופן מקוון. כשמבקשים פטור מלא על דירת מגורים מזכה מגישים טופס 7000; בכל מקרה אחר טופס 7002, עם שומה עצמית בטופס 2990. איחור בהגשה גורר קנס של 310 ש״ח לכל שבועיים של פיגור (16.1.2026 עד 15.1.2027).
במהלך העסקה, הקונה מעביר לרשות המסים מקדמה על חשבון מס השבח של המוכר כשהוא שילם יותר מ-40% מהמחיר. לפי סעיף 15 לחוק, כשיום הרכישה של המוכר הוא מ-7.11.2001 ואילך המקדמה היא 7.5% מהתמורה. המקדמה אינה חלה כשהתבקש פטור לדירת מגורים מזכה (סעיף 15(ח)(1)). ראו תשלום מקדמות מס שבח ושומה עצמית במס שבח. אם שילמתם יותר מדי: החזר מס שבח.
להמשך
- מכירת דירה: המדריך המלא, כל השלבים מהבדיקה ועד הרישום.
- מחשבון מס שבח: תחשיב חשיפה.
- מס שבח על דירה שנייה ומכירת דירה שנייה תוך 18 חודשים.
- צ׳קליסט מכירת דירה.
- קניית דירה: המדריך המלא, אם אתם גם קונים.
רוצים תחשיב חשיפה לפני שמפרסמים?
תחשיב טוב נעשה עם המסמכים: חוזה הקנייה, החשבוניות ונסח עדכני. עו״ד חיים פרטוש מקבל במשרדים בתל אביב וברחובות, בתיאום מראש. צרו קשר לתיאום פגישה.
נבדק ונכתב עבור משרד עו״ד חיים פרטוש. הדוגמאות חושבו ידנית ונבדקו מול המחשבון באתר ומול מחשבון ההצמדה של הלמ״ס. עודכן ב-4.11.2026.
מקורות
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 1/2026: תקרת פטור 5,008,000 ש״ח, 49ה, מס נוסף 5,385,285 ש״ח, מדרגות מס רכישה, קנסות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963 (נוסח בוויקיטקסט): סעיפים 15, 39, 39א, 47, 48א, 49א, 49ב, 49ה, 49ז, 73
- כל זכות: פטור ממס שבח במכירת דירה יחידה
- רשות המסים: מדריך ניכויים 2026 (מס יסף, סף 721,560 ש״ח)
- gov.il: בקשה לחישוב מס שבח בפריסה (טופס 7003)
- gov.il: טופס 7000, הצהרה על מכירה ורכישה של נכס מקרקעין (30 ימים)
- מנהל התכנון: מדריך להיטל השבחה ("שיעור ההיטל הוא מחצית ההשבחה")
- הלשכה המרכזית לסטטיסטיקה: מחשבון הצמדה למדד המחירים לצרכן (ממשק נתונים)
- עו״ד חיים פרטוש, סרטון "כל מה שכדאי לדעת על מס שבח" (יוטיוב)
- עו״ד חיים פרטוש, סרטון "מכירת דירה" (יוטיוב)
שאלות נפוצות
זקוקים לליווי משפטי?
עו״ד חיים פרטוש - פעיל בתחום המקרקעין מאז 2012.
עו״ד חיים פרטוש – משרד עורכי דין המתמחה בנדל״ן ומקרקעין, עם ניסיון מאז 2012 בליווי לקוחות פרטיים, משפחות ויזמים.
קראו עוד על המשרד ←
לשיחת ייעוץ עם עו״ד עו״ד חיים פרטוש בנושאי נדל״ן ומקרקעין
077-805-4838
השאירו פרטים ונחזור אליכם
זקוקים לליווי משפטי בעסקת מקרקעין?
פגישת ייעוץ עם עו״ד חיים פרטוש - ראייה כוללת, תכנון מס מקדים וליווי מקצה לקצה.