מס שבח על דירה ראשונה (יחידה) 2026: מתי יש פטור מלא
בקצרה: מכירת דירה ראשונה, כלומר דירת המגורים היחידה שלכם בישראל, פטורה ממס שבח לפי סעיף 49ב(2) לחוק מיסוי מקרקעין, בתנאי שהחזקתם בה לפחות 18 חודשים מהיום שהיתה לדירת מגורים, ולא מכרתם דירה אחרת באותו פטור ב-18 החודשים שקדמו למכירה. הפטור המלא חל עד שווי מכירה של 5,008,000 ש״ח (מוקפא עד 31.12.2027); מעל התקרה משלמים על החלק היחסי. ״אתם״ זה גם בן או בת הזוג והילדים מתחת ל-18, ולכן דירה שרשומה על שמם עלולה להפיל את הפטור.
״דירה ראשונה״ במס שבח היא לא הדירה הראשונה שקניתם בחיים, אלא הדירה היחידה שיש לכם ביום המכירה. מי שמוכר את הדירה היחידה שלו פטור ברוב המקרים, ומי שיש לו דירה נוספת מוכר ״דירה שנייה״, עם כללים אחרים. עו״ד חיים פרטוש אומר בסרטון שלו על מכירת דירה שהפטור על דירה יחידה הוא לא דבר מובן מאליו, ושאת הבדיקה עושים לפני שמפרסמים: לפעמים מוכר בטוח שהוא פטור ומגלה שלא, ולפעמים להפך: מוכר שבטוח שהוא חייב במס מגלה שהחוק מתעלם מהדירה הנוספת שלו, למשל כשחלקו בה אינו עולה על שליש.
עודכן ב-4.11.2026. נבדק ונכתב עבור משרד עו״ד חיים פרטוש, לפי נוסח החוק והוראות הביצוע של רשות המסים לשנת 2026.
חמשת התנאים לפטור ממס שבח על דירה יחידה
| תנאי | מה הוא אומר בפועל | מקור |
|---|---|---|
| 1. דירת מגורים מזכה | הדירה שימשה בעיקרה למגורים בארבע השנים שקדמו למכירה, או בארבע חמישיות מהתקופה שבשלה מחושב השבח | סעיף 49 |
| 2. דירה יחידה בישראל | ביום המכירה אין לכם (יחד עם בן או בת הזוג וילדים מתחת ל-18) דירת מגורים אחרת, בכפוף לחריגים בהמשך | סעיף 49ב(2) |
| 3. 18 חודשי בעלות | נספרים מהיום שהדירה היתה לדירת מגורים: ביד שנייה מיום החוזה, ובדירה שנקנתה לפני שהיתה ראויה למגורים, מהיום שהיתה ראויה (למשל טופס 4) | 49ב(2), כל זכות |
| 4. לא נוצל פטור ב-18 החודשים הקודמים | לא מכרתם דירה אחרת בפטור הזה ב-18 החודשים שקדמו למכירה | 49ב(2) |
| 5. תקרת שווי | פטור מלא עד 5,008,000 ש״ח, לתקופה 1.1.2025 עד 31.12.2027. מעל התקרה, פטור יחסי | 49א(א1), הוראת ביצוע 1/2026 |
את הבקשה לפטור מגישים יחד עם ההצהרה לרשות המסים, בתוך 30 יום מיום המכירה. במכירה פטורה של דירה מזכה שאין בה זכויות בנייה משתמשים בטופס 7000. כשיש כמה בעלים שמוכרים יחד, מצרפים טופס 2988, חוזה מכר, חוזה רכישה ונסח טאבו.
תרשים החלטה: האם הפטור חל עליכם?
הטבלה עוברת על השאלות לפי הסדר. ברגע שיש ״כן״ במסלול שמתאים לכם, ממשיכים לבדוק את התנאים שלו:
| שאלה | אם כן | הסעיף |
|---|---|---|
| אין לכם ולתא המשפחתי שום דירה אחרת? | פטור דירה יחידה, אם עומדים בחמשת התנאים | 49ב(2) |
| יש דירה נוספת שקניתם כתחליף לדירה שאתם מוכרים? | הדירה הנמכרת עדיין ״יחידה״ אם החלופית נרכשה ב-24 החודשים שקדמו למכירה (18 לרוכשים 1.6.2023-31.5.2025) | 49ג(1) |
| יש לכם רק חלק בדירה אחרת? | מתעלמים ממנו אם הוא עד שליש, או עד מחצית בדירה שהתקבלה בירושה | 49ג(3) |
| הדירה הנוספת היא ירושה ממוריש שהיתה לו דירה אחת בלבד? | מתעלמים ממנה, אם התקיימו בה תנאי 49ב(5)(א) ו-(ב) | 49ג(4) |
| הדירה שאתם מוכרים היא עצמה ירושה? | פטור ירושה נפרד, שלא תלוי בדירות שלכם | 49ב(5) |
| אף אחד מאלה, והדירה נקנתה לפני 1.1.2014? | אין פטור מלא, אבל השבח עד 1.1.2014 פטור (חישוב ליניארי מוטב) | 48א(ב2) |
אפשר לעבור על השאלות האלה בצורה מסודרת בבדיקת הפטור ממס שבח, וכשאין פטור, להעריך את המס במחשבון מס שבח.
החריגים שמצילים את הפטור
משפרי דיור: קניתם לפני שמכרתם
מי שקנה דירה חדשה לפני שמכר את הישנה מחזיק לרגע שתי דירות. סעיף 49ג(1) קובע שהדירה הנמכרת עדיין נחשבת יחידה אם הדירה הנוספת ״נרכשה כתחליף לדירה הנמכרת ב-24 החודשים שקדמו למכירה״. למי שקנה בין 1.6.2023 ל-31.5.2025 התקופה היא 18 חודשים. בעקבות המלחמה שהחלה ב-28.2.2026, הוראת ביצוע 2/2026 האריכה בשלושה חודשים תקופה כזו שחלה ולו ביום אחד בין 28.2.2026 ל-31.5.2026. עו״ד פרטוש מזכיר בסרטון ההשוואה שלו את התקופה של ״חרבות ברזל״, שבה משפרי דיור התקשו למכור והורידו מחירים, ולכן כדאי לתכנן את מועדי שני החוזים יחד. את התרחיש שלכם אפשר להריץ בסימולטור משפרי דיור, ולקרוא גם את מכירת דירה שנייה בתוך התקופה שבחוק.
חלק של עד שליש בדירה אחרת
לפי סעיף 49ג(3), דירה שחלקכם בה ״אינו עולה על שליש״ לא נספרת, ובדירה שהתקבלה בירושה החלק יכול להגיע עד מחצית. עו״ד פרטוש מזכיר את זה בסרטון שלו על מס שבח: חלק קטן בדירה במקום אחר לא בהכרח מפיל את הפטור על הדירה שבה אתם גרים.
דירה שירשתם מהורים שהיתה להם דירה אחת
לפי סעיף 49ג(4), דירה שקיבלתם בירושה, כשאתם בן או בת הזוג של המוריש, צאצא שלו או בן זוג של צאצא, ולפני פטירתו היתה לו דירת מגורים אחת בלבד, לא נספרת כשאתם מוכרים את הדירה שלכם. זה חריג שמוכרים רבים לא מכירים. על מכירת הדירה שירשתם עצמה ראו מס שבח על דירה בירושה.
מה קורה מעל תקרת 5,008,000 ש״ח?
הפטור חל על החלק של שווי המכירה עד התקרה. היתרה נחשבת מכירה חייבת, והשבח והניכויים מתחלקים באופן יחסי (סעיף 49א(א1)). בדירה שנמכרת ב-6,000,000 ש״ח, החלק החייב הוא כ-16.5% מהשבח. אם השבח הריאלי הוא 2,000,000 ש״ח, החלק החייב כ-330,667 ש״ח, והמס בשיעור 25% כ-82,667 ש״ח. במכירה של יותר מ-5,385,285 ש״ח (תקף 16.1.2025 עד 15.1.2028) השבח נכנס גם לחישוב מס היסף, אם ההכנסה החייבת השנתית עוברת 721,560 ש״ח (2026).
זכויות בנייה: החלק שהפטור לא מכסה
לדברי עו״ד פרטוש, זכויות בנייה שלא נוצלו, כמו חדר על הגג או הרחבת מרפסת שתוכנית מאפשרת, לא נכנסות לפטור על הדירה אלא אם ערכן נמוך מאוד. סעיף 49ז קובע שהפטור חל עד השווי שהדירה היתה מקבלת בלי הזכויות, עם פטור נוסף לפי הסכום 2,428,100 ש״ח, ופטור כולל של לפחות 607,000 ש״ח בדירה שנבנתה ונרכשה לפני 1.4.1997 (הסכומים בתוקף עד 15.1.2028). במקרה כזה מגישים טופס 7002 עם שומה עצמית ולא 7000.
אין פטור? כך מקטינים את המס
- ניכוי הוצאות (סעיף 39): מס רכישה ששולם, שכר טרחת עורך דין ותיווך בקנייה ובמכירה, שמאות, שיפוץ שהשביח את הדירה והיטל השבחה. תחזוקה וצביעה בדרך כלל לא מוכרות. שמרו קבלות.
- חישוב ליניארי מוטב: בדירה מזכה שנקנתה לפני 1.1.2014, השבח הריאלי עד אותו יום פטור. מגישים טופס 7914.
- פריסה: עד ארבע שנות מס, בטופס 7003, למי שמגיש דוחות שנתיים. ראו פריסת מס שבח.
- תזמון: לפעמים לחכות כמה חודשים עד שמתמלאים 18 חודשי בעלות, או למכור את הדירה הנוספת קודם, משנה את כל התמונה. זה בדיוק מה שתחשיב חשיפה מראה מראש.
להעמקה: מס שבח 2026: המדריך המלא, מס שבח על דירה שנייה, פטור ממס שבח: כל המסלולים.
גם פטור מלא דורש דיווח, ויש מקדמה
מוכר פטור עדיין מגיש הצהרה בתוך 30 יום. אי-הגשה בזמן עולה 310 ש״ח לכל שבועיים של פיגור (16.1.2026 עד 15.1.2027). במקביל, הרוכש מעביר בדרך כלל חלק מהתמורה כמקדמה על חשבון מס השבח, ואם בסוף אין חבות, הכסף מוחזר. משפרי דיור שצריכים את כל התמורה כדי לסגור את הקנייה הבאה כדאי שיגישו את בקשת הפטור מוקדם. ראו תשלום מקדמות מס שבח ומדריך טפסי רשות המסים.
מי כתב
עו״ד חיים פרטוש, חבר בלשכת עורכי הדין מאז 2012 (מ״ר 63935), עוסק במיסוי מקרקעין ובעסקאות נדל״ן במשרד בוטיק שעוסק רק בנדל״ן, עם משרדים בתל אביב וברחובות. המשרד מדורג 5.0 ב-31 ביקורות בגוגל.
להמשך
- בדיקת פטור ממס שבח
- מחשבון מס שבח 2026: תחשיב חשיפה
- סימולטור משפרי דיור
- מכירת דירה 2026: המדריך המלא למוכר
- מס שבח 2026: המדריך המלא
מוכרים את הדירה היחידה?
בדיקה של כל הנכסים בתא המשפחתי, לפני שמפרסמים, היא ההבדל בין פטור בטוח לבין הפתעה. עו״ד חיים פרטוש מקבל במשרדים בתל אביב וברחובות, בתיאום מראש. צרו קשר.
מקורות
- ויקיטקסט: נוסח חוק מיסוי מקרקעין (שבח ורכישה), סעיפים 49, 49א, 49ב, 49ג, 49ז
- כל זכות: פטור ממס שבח במכירת דירה יחידה (תנאים, התא המשפחתי, טופס 2988; עודכן 26.7.2026)
- רשות המסים, הוראת ביצוע 1/2026: תקרת 5,008,000 ש״ח עד 31.12.2027, 49ז, 121ב(ה), קנסות
- רשות המסים, הוראת ביצוע 2/2026: תקופות משפרי דיור והארכה בגין המלחמה
- gov.il: טופס 7000, הצהרה על מכירת ורכישת נכס מקרקעין
- רשות המסים, לוח ניכויים חודשיים 2026: מס נוסף על הכנסות גבוהות
- עו״ד חיים פרטוש, סרטון ״מכירת דירה״ (יוטיוב)
- עו״ד חיים פרטוש, סרטון ״כל מה שכדאי לדעת על מס שבח״ (יוטיוב)
- עו״ד חיים פרטוש, סרטון ״רכישת דירה מקבלן מול יד שנייה״ (יוטיוב)
- gov.il: טופס 7914, הצהרה במכירת דירת מגורים מזכה חייבת בליניאריות מוטבת
- gov.il: טופס 7003, בקשה לחישוב מס שבח בפריסה לעד ארבע שנים
שאלות נפוצות
זקוקים לליווי משפטי?
עו״ד חיים פרטוש - פעיל בתחום המקרקעין מאז 2012.
עו״ד חיים פרטוש – משרד עורכי דין המתמחה בנדל״ן ומקרקעין, עם ניסיון מאז 2012 בליווי לקוחות פרטיים, משפחות ויזמים.
קראו עוד על המשרד ←
לשיחת ייעוץ עם עו״ד עו״ד חיים פרטוש בנושאי נדל״ן ומקרקעין
077-805-4838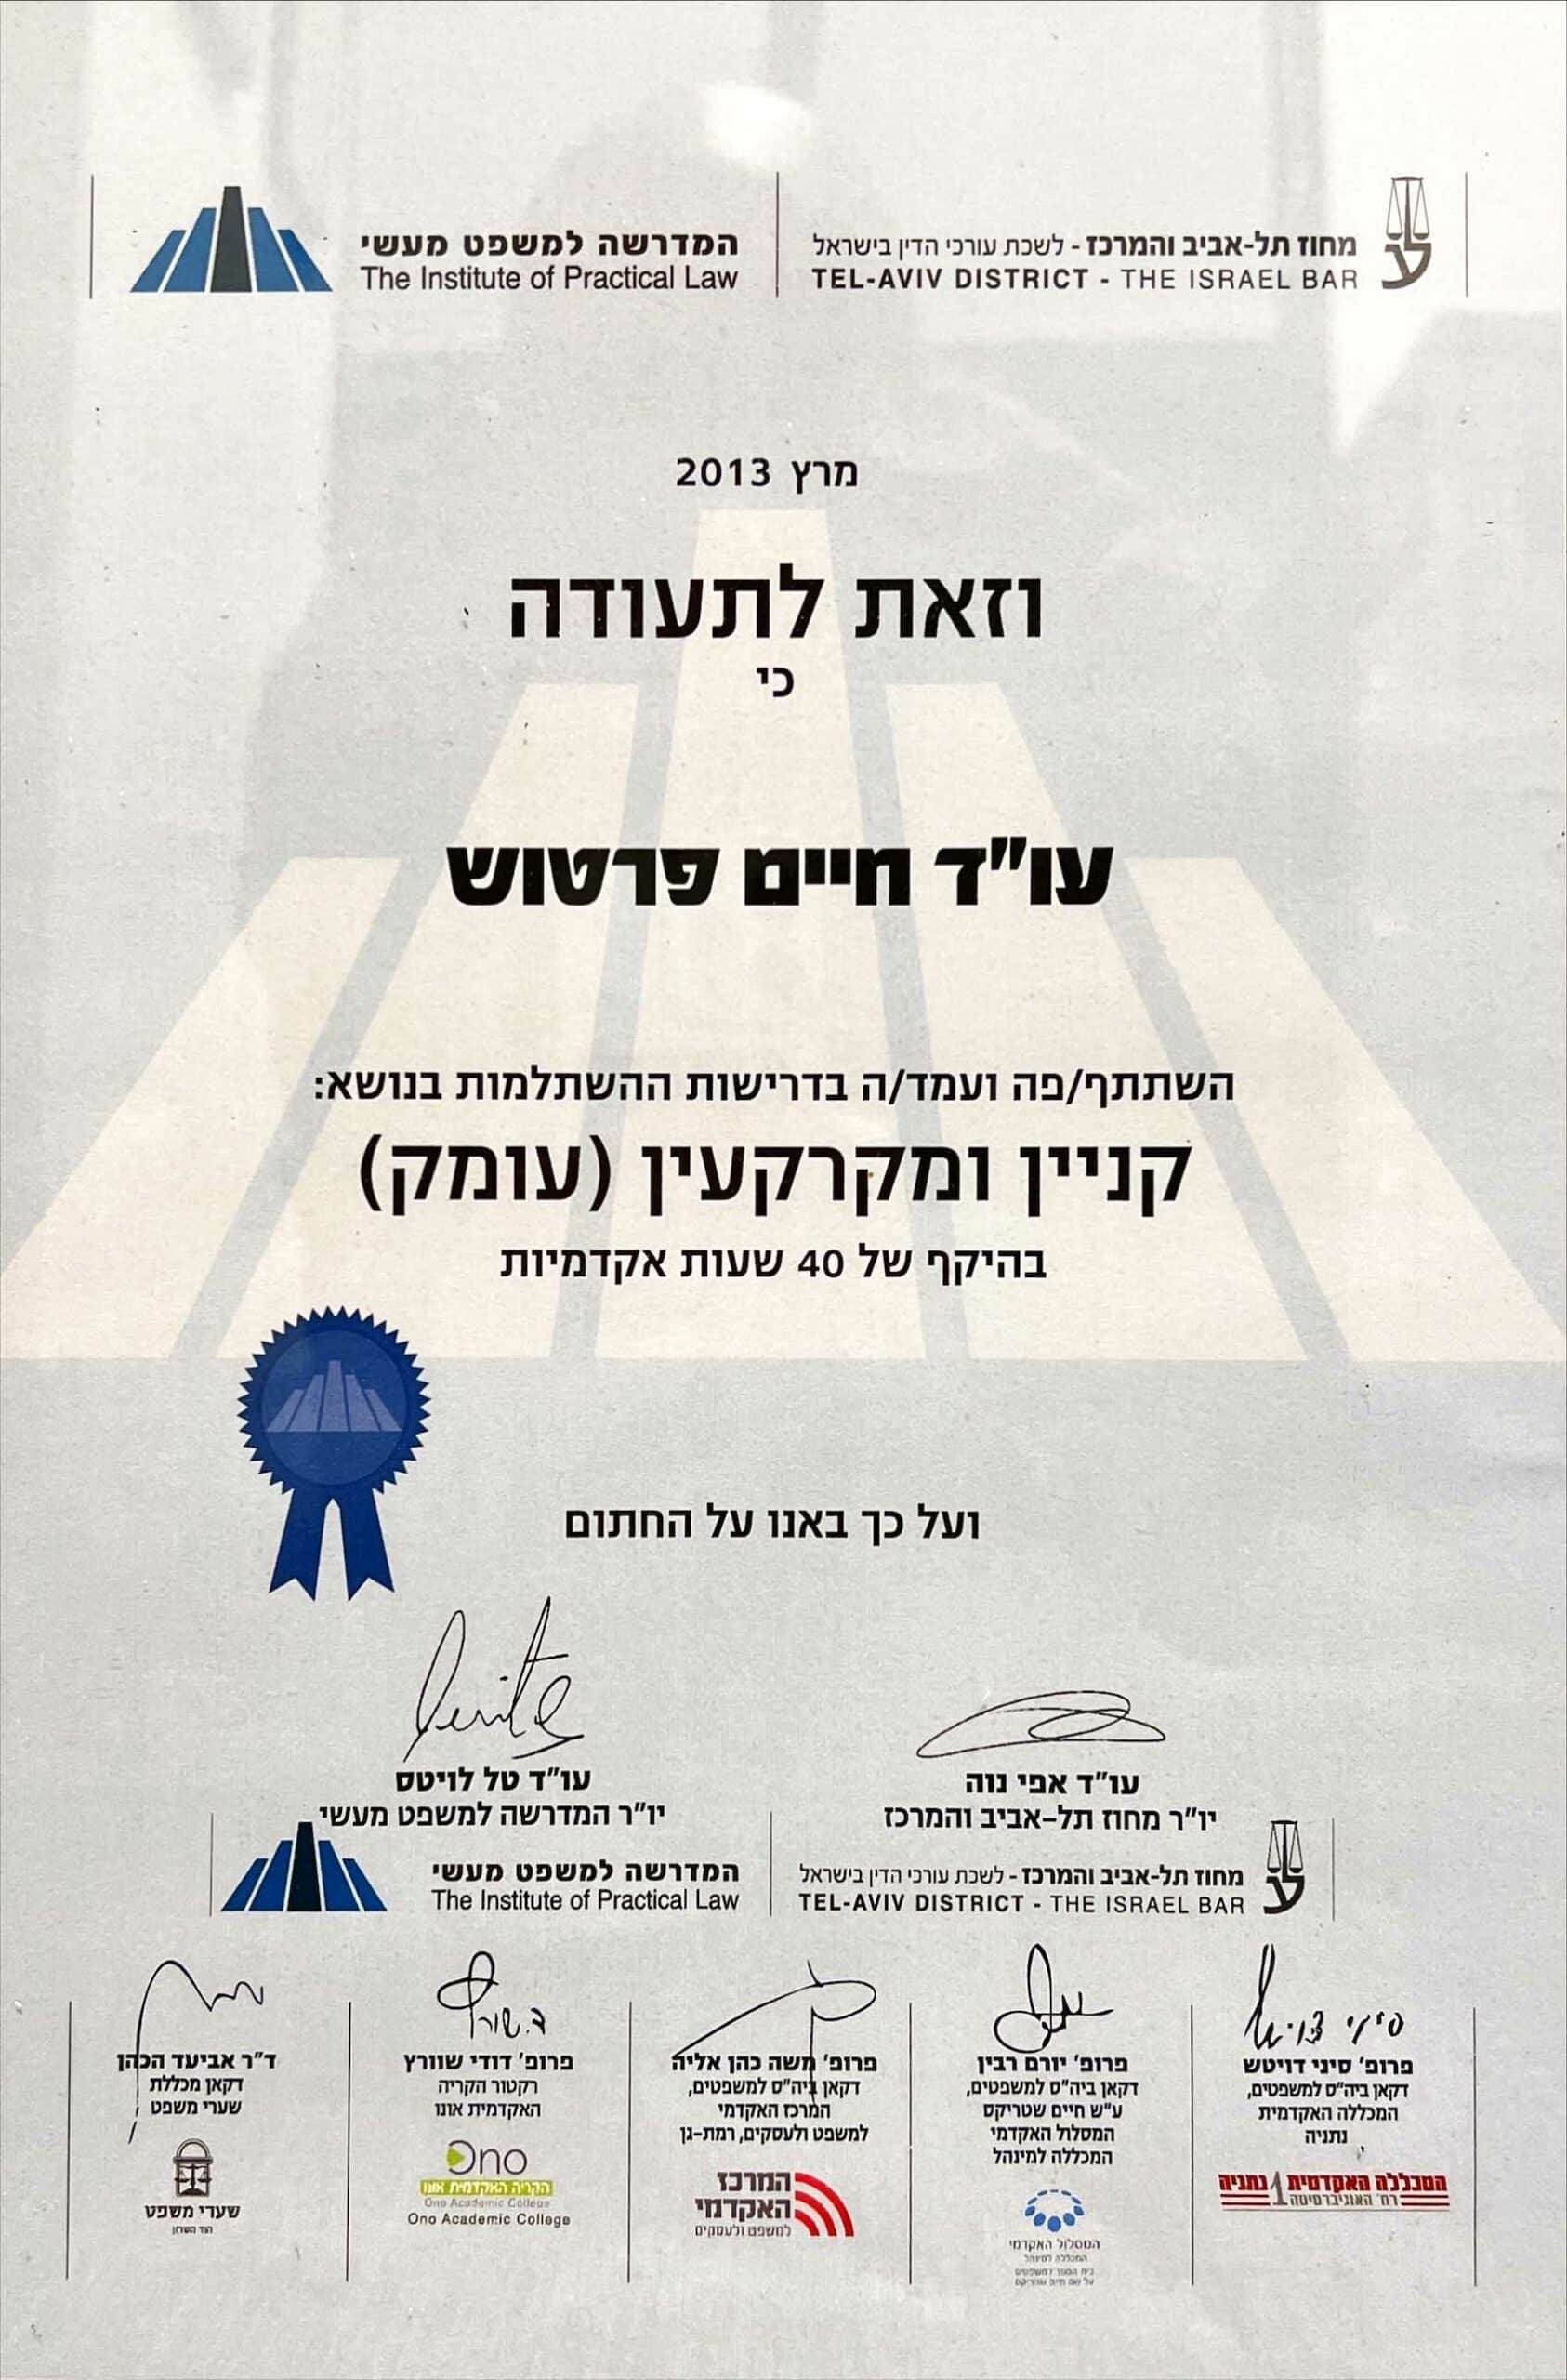
השאירו פרטים ונחזור אליכם
זקוקים לליווי משפטי בעסקת מקרקעין?
פגישת ייעוץ עם עו״ד חיים פרטוש - ראייה כוללת, תכנון מס מקדים וליווי מקצה לקצה.