שומה עצמית במס שבח: איך זה עובד, מי מגיש ומה המועדים
בקצרה: שומה עצמית במס שבח היא החישוב שהמוכר עצמו עורך ומגיש לרשות המסים. לפי סעיף 78(א) לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, ההצהרה שהמוכר מוסר בתוך 30 יום מיום המכירה נחשבת "שומה עצמית". רשות המסים שולחת הודעה על סכום המס בתוך 20 יום, והמס משולם בתוך 60 יום מיום המכירה (סעיף 90א). לאחר מכן יש לרשות שמונה חודשים לאשר את השומה או לקבוע שומה אחרת. גם הקונה מגיש הצהרה ושומה עצמית למס רכישה, באותו מועד. איחור בהגשה גורר קנס של 310 ש״ח לכל שבועיים (2026).
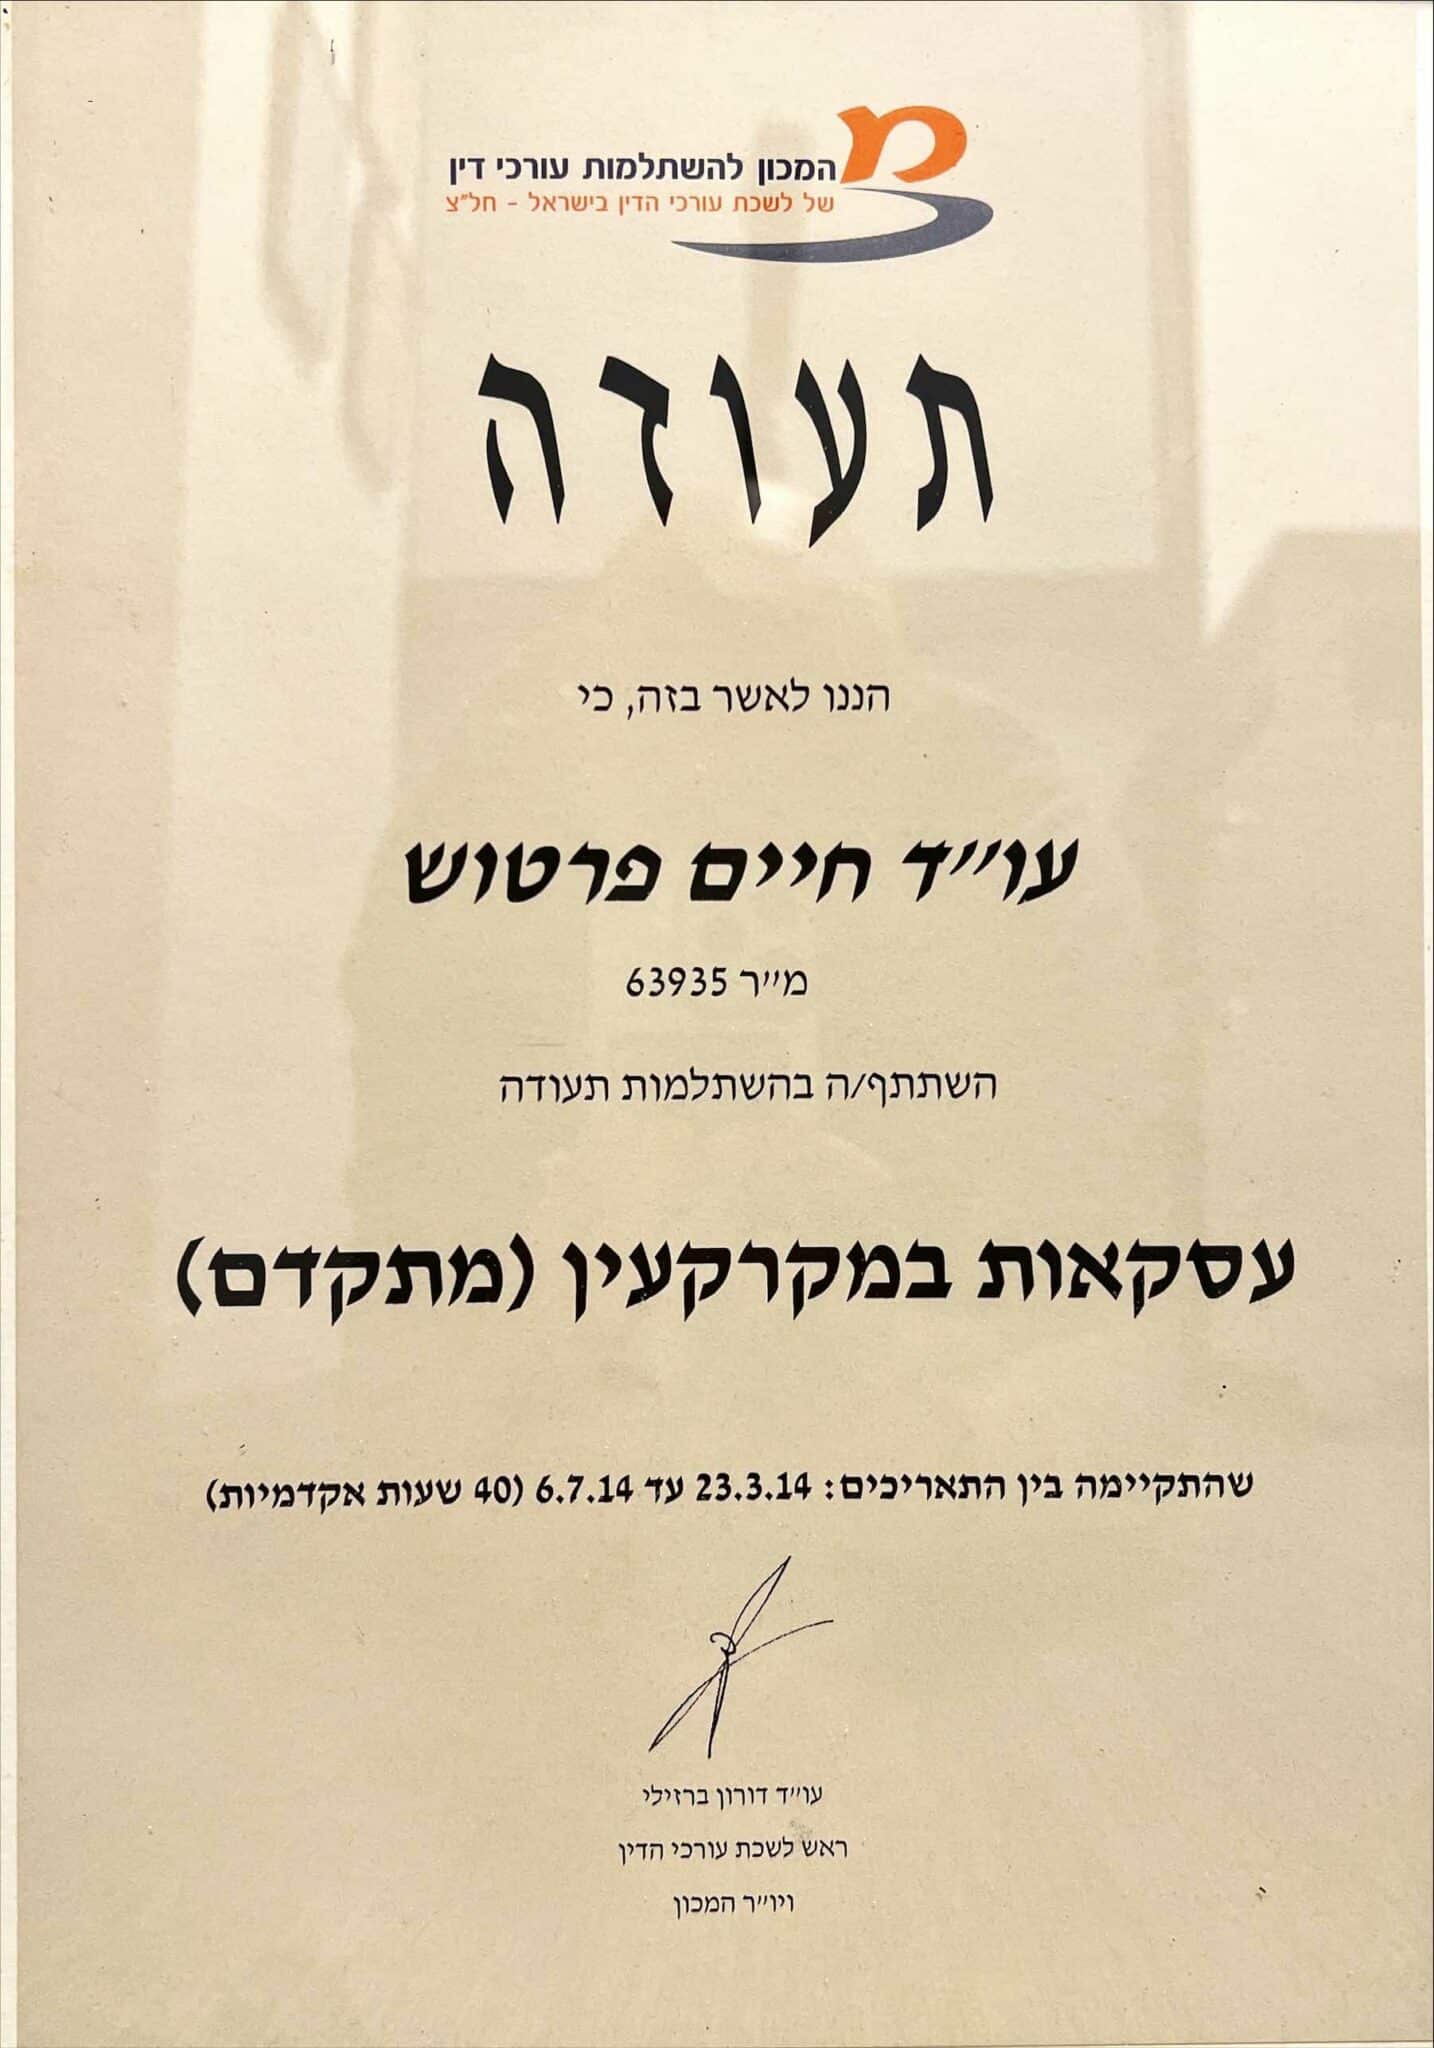
השומה העצמית היא הרגע שבו כל ההחלטות שקיבלתם לפני המכירה הופכות למספר אחד שמוגש לרשות המסים. עו״ד חיים פרטוש (חבר בלשכת עורכי הדין מאז 2012, מ״ר 63935, ומיסוי מקרקעין הוא אחד מתחומי העיסוק הרשומים שלו בלשכה) מתאר בסרטוניו את התהליך מהצד של המוכר: קודם תחשיב חשיפה עם המס המקסימלי, ואחר כך הפחתה באישורים, בניכויים ובפריסה. השומה העצמית שמוגשת אחרי החתימה טובה רק כמו התכנון שנעשה לפניה. העמוד הזה עוסק בתהליך הדיווח והשומה: מי מגיש, מתי, ומה קורה אחרי ההגשה. מדריך הטפסים עצמם, אחד אחד, נמצא בעמוד מדריך טפסי רשות המסים: שומה עצמית, 7000, 7002, 2990.
מה זה שומה עצמית במס שבח
לפי סעיף 73(א) לחוק, המוכר זכות במקרקעין מוסר למנהל מיסוי מקרקעין, בתוך 30 יום מיום המכירה, הצהרה שמפרטת: פרטי הזכות והעסקה, התמורה במכירה ותאריכה, התמורה ברכישה ותאריכה, הניכויים והתוספות שהוא תובע, סכום המס ודרך חישובו, והזכאות לפטור או להנחה. סעיף 78(א) קובע שרואים את ההצהרה הזו "כקביעת שבח בידי אותו אדם", כלומר שומה עצמית.
בפועל, את החישוב עורכים לפי טופס 2990, "חישוב מס שבח מקרקעין". לפי טופס 7002 של רשות המסים, לשומה העצמית מצרפים "טופס 2990", והיא חובה בכל מכירה שמדווחת בטופס 7002. ברשות המסים יש גם מערכת מקוונת לחישוב שומה עצמית, שבנויה לפי מבנה טופס 2990, ושבה, לפי הרשות, הסכומים והתאריכים "מבוססים על נתוני המשתמש בלבד ובאחריותו".
מי מגיש: המוכר, הקונה ועורכי הדין
| מי | מה מגיש | מועד | על מה המס |
|---|---|---|---|
| המוכר | הצהרה (טופס 7000, 7000ב או 7002) ושומה עצמית למס שבח (2990, בטופס 7002) | 30 יום מיום המכירה (סעיף 73(א)) | מס שבח, שחובת תשלומו על המוכר (סעיף 15(א)) |
| הקונה | הצהרה באותו טופס, כולל חישוב מס הרכישה | 30 יום מיום המכירה (סעיף 73(ג)) | מס רכישה; ובעסקה בכסף גם העברת מקדמה על חשבון מס השבח של המוכר (סעיף 15(ב)) |
| עורכי הדין | מגישים באופן מקוון בשם המיוצגים, עם טופס חתימות מקוצר מאומת | במסגרת אותו מועד | מי שאינו מיוצג מגיש בעצמו באופן מקוון, לאחר הזדהות |
לפי רשות המסים, יש שלושה טופסי הצהרה, לפי מסלול המיסוי שהמוכר מבקש:
- טופס 7000: מכירת דירת מגורים מזכה שאינה כוללת זכויות בנייה קיימות או צפויות, ומבוקש בגינה פטור מלא ממס שבח. מצרפים חוזה מכר, חוזה רכישה ונסח טאבו.
- טופס 7000ב: מכירה של מלאי עסקי, למשל על ידי קבלן, עם פטור לפי סעיף 50.
- טופס 7002: כל מקרה אחר. מצרפים חוזה מכר, חוזה רכישה, נסח טאבו, שומה עצמית למס שבח, אסמכתאות לניכויים וטפסים נלווים, למשל בקשה לפריסה (7003) או להקטנת מקדמה (7155). במכירת דירת מגורים מזכה חייבת בחישוב ליניארי מוטב מצרפים גם נספח 7914.
השלבים: מהחתימה ועד השומה הסופית
- לפני החתימה: תחשיב חשיפה. מחשבים את המס המקסימלי ובודקים פטורים, ניכויים, חישוב ליניארי ופריסה. אפשר להתחיל במחשבון מס השבח ובבדיקת הפטור ממס שבח.
- יום המכירה. ממנו נספרים 30 הימים להצהרה ו-60 הימים לתשלום.
- עד 30 יום: הצהרה ושומה עצמית. המוכר והקונה מגישים, בדרך כלל דרך עורכי הדין, באופן מקוון.
- עד 20 יום מההגשה: הודעה על סכום המס. לפי סעיף 78(א), המנהל שולח הודעה על סכום המס לפי ההצהרה. לפי רשות המסים, עם קליטת ההצהרה נשלחים הודעת שומה ושובר לתשלום.
- עד 60 יום מיום המכירה: תשלום. לפי סעיף 90א, המס לפי השומה העצמית משולם בתוך 60 יום מיום המכירה. בעסקאות מסוימות, כשחל סעיף 51 (למשל לפני מסירת החזקה), המועד נדחה לפי התנאים שבחוק.
- עד שמונה חודשים: בדיקה של רשות המסים. לפי סעיף 78(ב), המנהל רשאי לאשר את השומה העצמית, לקבוע שומה לפי מיטב השפיטה אם יש לו טעמים סבירים להניח שההצהרה אינה נכונה, או לתקן טעות חשבון. לפני שומה לפי מיטב השפיטה, הוא חייב לתת לכם הזדמנות סבירה להשמיע טענות (סעיף 79א).
- הודעת שומה. לפי סעיף 86 היא מפרטת את הניכויים והתוספות שהותרו, שווי הרכישה, שווי המכירה וסכום המס. יתרת מס לפי השומה משולמת בתוך 15 יום (סעיף 91(א)).
- השגה, אם צריך: 30 יום. מי שחולק על השומה מגיש השגה מנומקת בתוך 30 יום מיום שנמסרה הודעת השומה (סעיף 87), ומשלם בינתיים את הסכום שאינו שנוי במחלוקת. ההודעה על סכום המס שנשלחת תוך כ-20 יום מההצהרה עשויה להיחשב הודעת שומה לעניין מועד ההשגה (סעיף 78(א)), ולכן כדאי לבדוק את המועד מיד עם קבלתה. על ההחלטה בהשגה אפשר לערור לוועדת ערר בתוך 30 יום (סעיף 88).
את כל המועדים האלה, יחד עם מועדי החוזה והרישום, אפשר לראות על ציר אחד בציר הזמן לעסקת דירה.
קנסות, הצמדה וריבית
| מה | מה קובעים החוק והרשות |
|---|---|
| אי-הגשת הצהרה במועד | קנס לכל שבועיים של פיגור (סעיף 94א). לפי הוראת ביצוע 1/2026: 310 ש״ח לאי-הגשת הצהרה ו-250 ש״ח לאי-הגשת הודעה, לתקופה 16.1.2026 עד 15.1.2027 |
| תשלום אחרי 60 יום | על מס שלא שולם בתוך 60 יום מיום המכירה מתווספים הפרשי הצמדה וריבית מהיום שאחרי תום התקופה ועד התשלום (סעיף 94(א)) |
| שומה שונה בעד 10% | אם ההפרש בין השומה שקבע המנהל למס ששולם לפי השומה העצמית אינו עולה על 10%, לא חלים הפרשי הצמדה וריבית עד המועד לתשלום היתרה (סעיף 94(ב)) |
| לא הוגשה הצהרה כלל | המנהל רשאי לדרוש הצהרה, ואם לא נענה, לקבוע את השבח והמס לפי מיטב שפיטתו (סעיף 82) |
| פטור מריבית | המנהל רשאי, אם ראה סיבה מספקת, לפטור מהפרשי הצמדה וריבית, כולם או חלקם (סעיף 94(ג)) |
שיעורי הריבית וההצמדה עצמם מתעדכנים. לפרטים ראו את מדריך רשות המסים למוכר ולרוכש זכות במקרקעין 2026 ואת דף השירות של טופס 7000 באתר רשות המסים.
מה בודקים לפני שמגישים את השומה העצמית
- שווי הרכישה ויום הרכישה: מהחוזה המקורי, ובירושה או במתנה לפי הכללים המיוחדים.
- ניכויים: סעיף 39 מתיר, בין היתר, הוצאות השבחה, שכר טרחת עורך דין ברכישה ובמכירה, שכר שמאי ומודד, ודמי תיווך עד 2% מהתמורה. בלי אסמכתאות, הניכוי לא יתקבל.
- מסלול הפטור: דירה יחידה, ירושה, שתי דירות, זכויות בנייה. ראו פטור ממס שבח: כל המסלולים.
- חישוב ליניארי מוטב: בדירת מגורים מזכה שנרכשה לפני 1.1.2014 (נספח 7914).
- פריסה: אם בשנים הקודמות ההכנסה היתה נמוכה. ראו פריסת מס שבח.
- מקדמה: אם המס הצפוי נמוך מהמקדמה, מבקשים להקטין אותה (טופס 7155). ראו תשלום מקדמות מס שבח.
בסרטון "מכירת דירה" עו״ד פרטוש מזהיר שזכויות של המוריש בנכס נוסף עלולות לבטל פטור שנראה ודאי. לדבריו, לתקן דבר כזה אחרי החתימה קשה מאוד ויקר אף יותר. זו הסיבה שהבדיקה נעשית לפני השומה העצמית, ולא אחריה.
ואם טעיתם בשומה העצמית
יש כמה דרכים לתקן, ולכל אחת מועד: טעות חשבון מתוקנת לפי סעיף 78(ב)(3); השגה מוגשת בתוך 30 יום מהודעת השומה (סעיף 87); ותיקון שומה בגלל עובדות חדשות או טעות אפשרי בתוך ארבע שנים מיום שהשומה אושרה (סעיף 85). כשמתברר ששולם יותר מדי, ההחזר משולם בתוספת הפרשי הצמדה וריבית. הפירוט בהחזר מס שבח: מתי מגיע ואיך מבקשים.
להמשך
- מדריך טפסי רשות המסים: שומה עצמית, 7000, 7002, 2990 ועוד
- מחשבון מס שבח 2026: תחשיב חשיפה
- בדיקת פטור ממס שבח
- ציר זמן לעסקת דירה
- מכירת דירה 2026: המדריך המלא למוכר
רוצים שהשומה העצמית תיבנה נכון מההתחלה?
הכנת השומה העצמית מתחילה לפני החתימה, עם תחשיב חשיפה ובדיקת מסמכים. עו״ד חיים פרטוש מקבל במשרדים בתל אביב וברחובות, בתיאום מראש. צרו קשר לתיאום פגישה.
נבדק ונכתב עבור משרד עו״ד חיים פרטוש. עודכן ב-4.11.2026. המידע כללי ואינו ייעוץ משפטי לעסקה מסוימת.
מקורות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963: סעיפים 15, 39, 49א, 73, 78, 79א, 82, 85, 86, 87, 88, 90א, 91, 94, 94א (נוסח בוויקיטקסט)
- gov.il: טופס הצהרה על מכירת ורכישת נכס מקרקעין (7000, 7000ב, 7002): מסמכים לצירוף, הגשה מקוונת, 30 יום
- רשות המסים: טופס 7002, הצהרה על מכירה (כולל הצהרת המוכר ושומה עצמית, טופס 2990) (PDF)
- רשות המסים: מערכת שומה עצמית למס שבח (לפי טופס 2990)
- gov.il: הצהרה לצורך חיוב במס שבח במכירת דירת מגורים מזכה חייבת (טופס 7914)
- gov.il: בקשה לחישוב מס שבח בפריסה (טופס 7003)
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 1/2026 (קנסות אי-הגשה)
- רשות המסים: מדריך לרוכש ולמוכר זכות במקרקעין 2026
- כל זכות: הצהרה על מכירה או רכישה של זכות במקרקעין
- עו״ד חיים פרטוש, סרטון "מכירת דירה" (יוטיוב)
- עו״ד חיים פרטוש, סרטון "כל מה שכדאי שתדעו על מס שבח" (יוטיוב)
שאלות נפוצות
זקוקים לליווי משפטי?
עו״ד חיים פרטוש - פעיל בתחום המקרקעין מאז 2012.
עו״ד חיים פרטוש – משרד עורכי דין המתמחה בנדל״ן ומקרקעין, עם ניסיון מאז 2012 בליווי לקוחות פרטיים, משפחות ויזמים.
קראו עוד על המשרד ←
לשיחת ייעוץ עם עו״ד עו״ד חיים פרטוש בנושאי נדל״ן ומקרקעין
077-805-4838
השאירו פרטים ונחזור אליכם
זקוקים לליווי משפטי בעסקת מקרקעין?
פגישת ייעוץ עם עו״ד חיים פרטוש - ראייה כוללת, תכנון מס מקדים וליווי מקצה לקצה.