היטל השבחה 2026: המדריך המלא (מי משלם, מתי, פטורים, ערר)
בקצרה: היטל השבחה הוא תשלום חובה לוועדה המקומית לתכנון ולבנייה, כשאישור תכנית, מתן הקלה או התרת שימוש חורג מעלים את שווי המקרקעין. לפי חוק התכנון והבנייה, התשכ״ה-1965 (התוספת השלישית), שיעור ההיטל הוא, ככלל, מחצית ההשבחה (50%), והוא מוטל על הבעלים או על החוכר לדורות. ההיטל משולם בדרך כלל במועד המימוש: מכירה, קבלת היתר בנייה או תחילת שימוש. יש פטורים, למשל הרחבת דירת מגורים עד 140 מ״ר, ואפשר להשיג על השומה: ערר לוועדת הערר או פנייה לשמאי מכריע, בתוך 45 יום כשהשומה נערכה במועד המימוש.
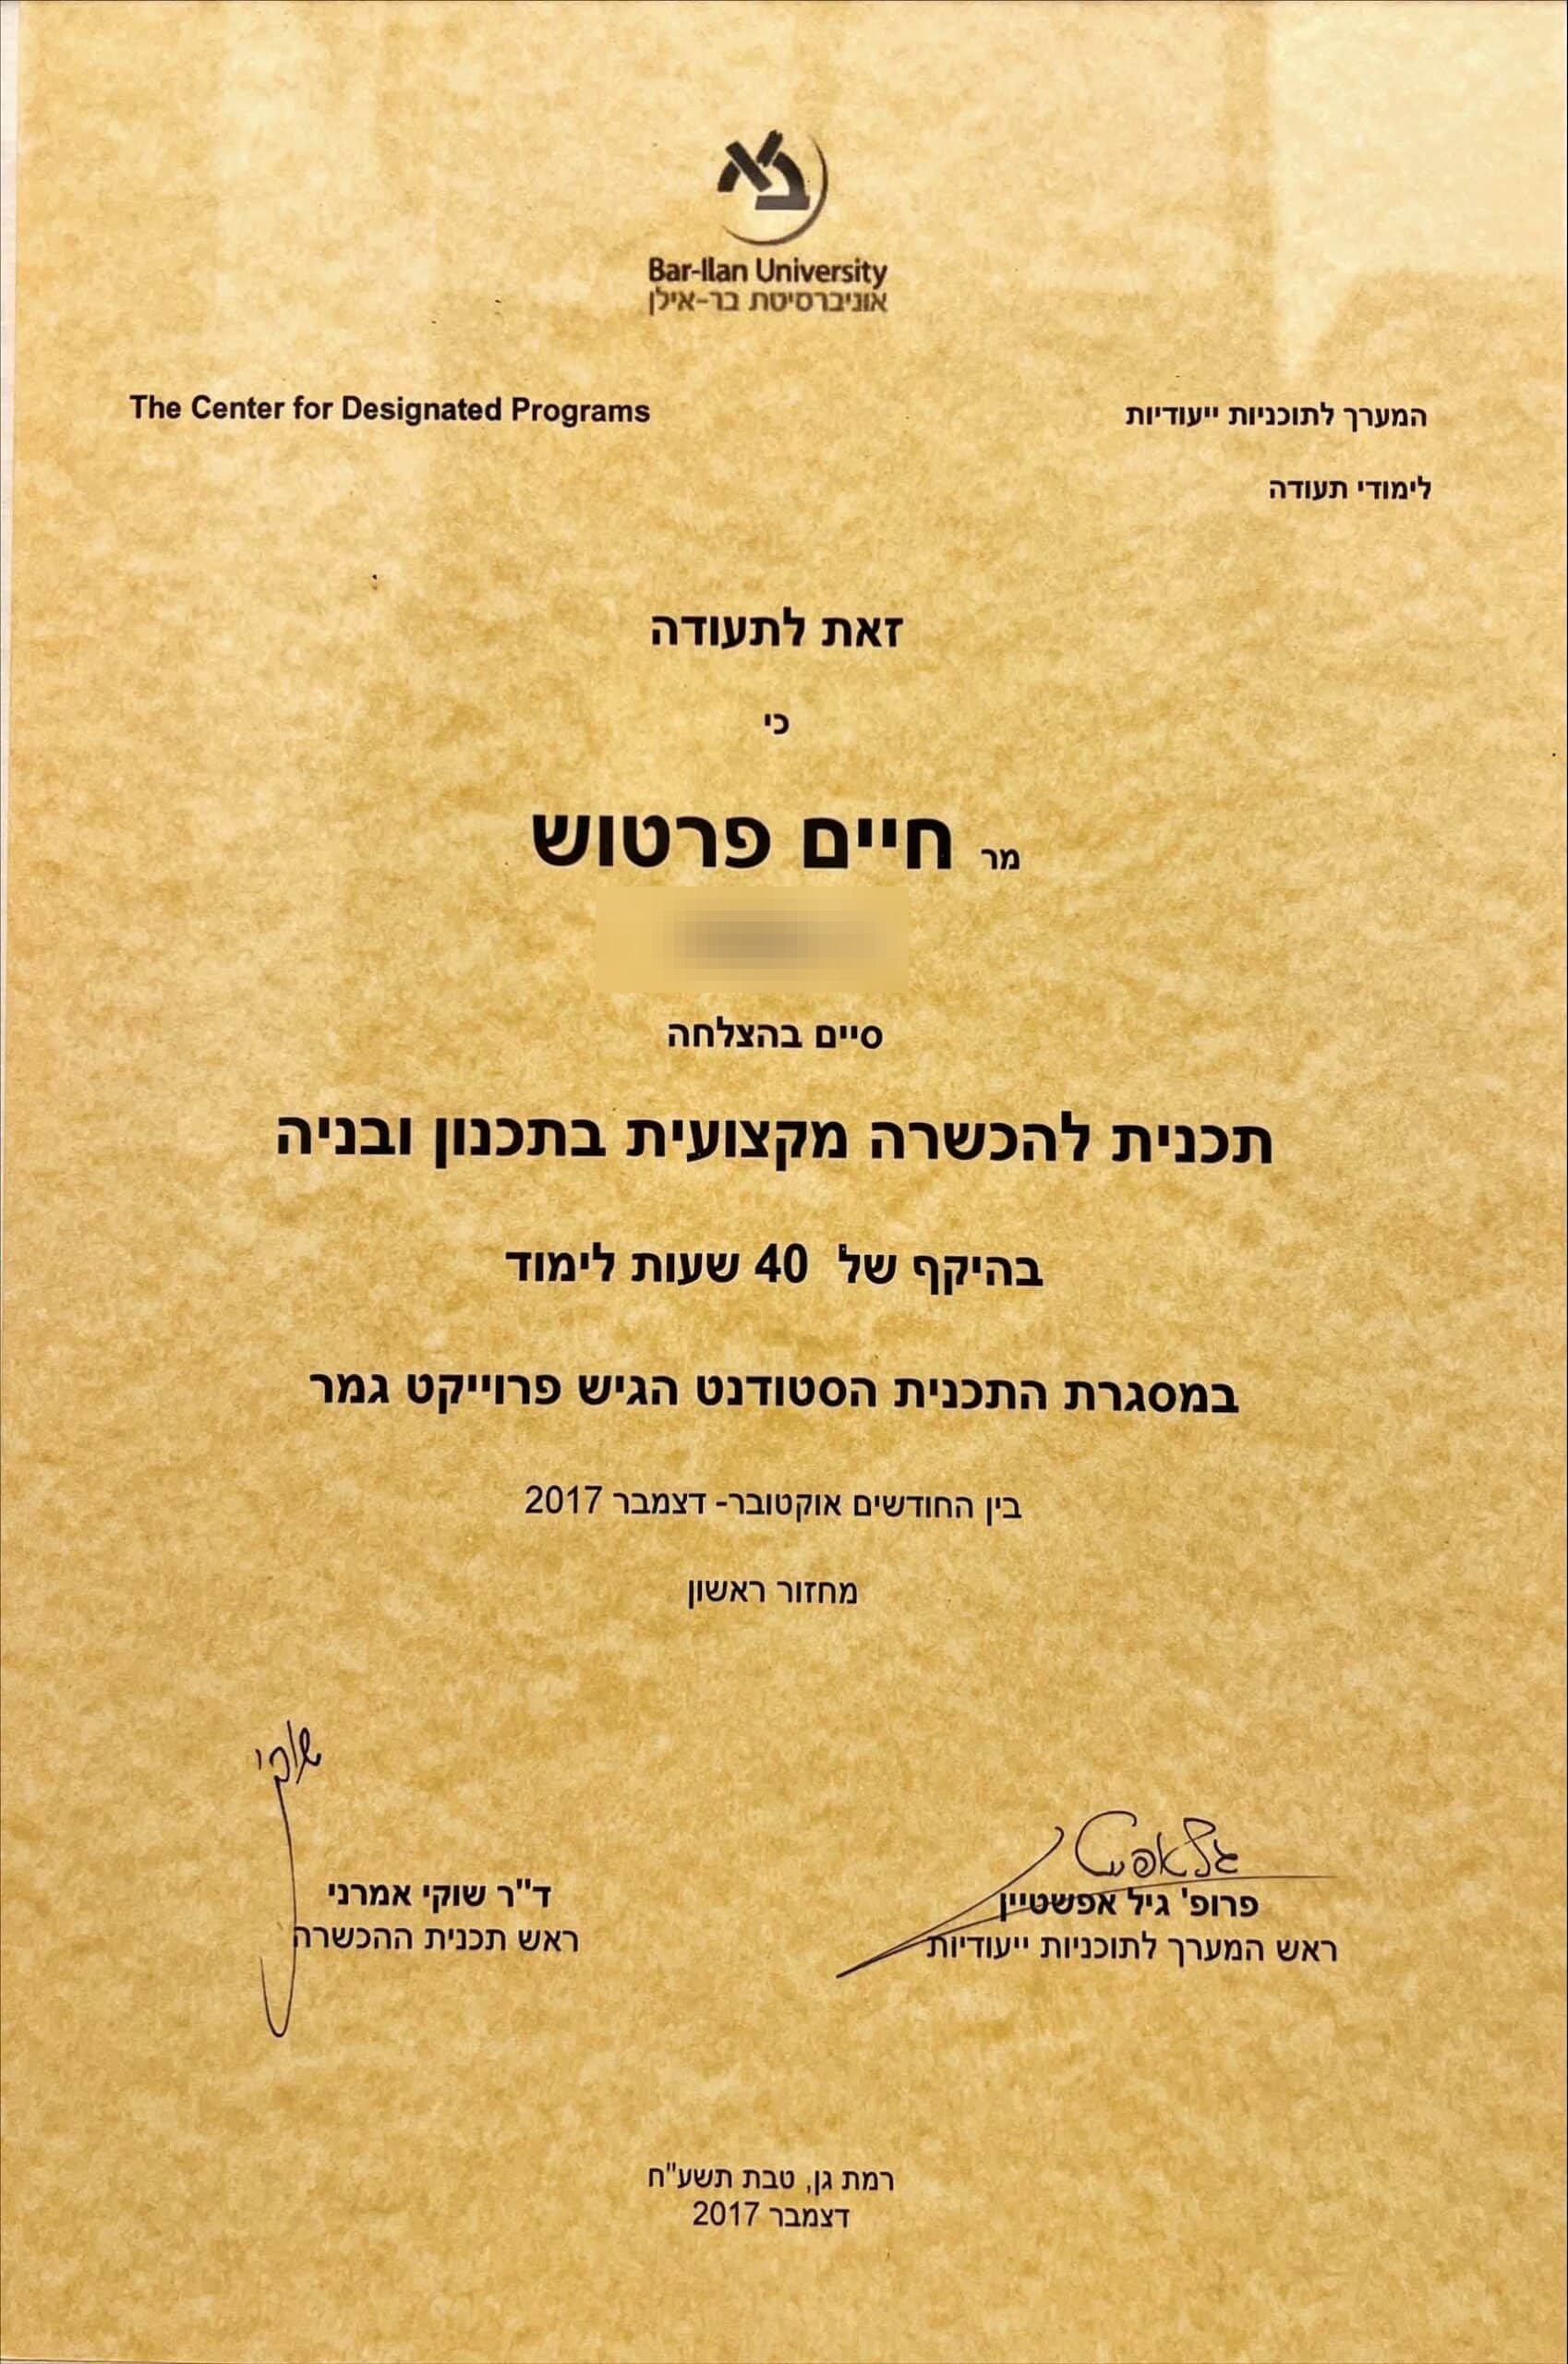
היטל השבחה הוא אחד התשלומים שהכי קל לפספס בעסקת נדל״ן. הוא לא מופיע בנסח הטאבו כחוב רגיל, הוא לא נגבה על ידי רשות המסים, ולעיתים הוא נוגע לתכנית שאושרה שנים לפני שחשבתם למכור. עו״ד חיים פרטוש, שהשלים בדצמבר 2017 תכנית להכשרה מקצועית בתכנון ובנייה באוניברסיטת בר-אילן (40 שעות, כולל פרויקט גמר), מתאר את המשרד כ״ONE STOP SHOP״ של משפט, מיסוי ותכנון ובנייה. השילוב הזה חשוב דווקא כאן: היטל השבחה נמצא בדיוק בתפר שבין תכנון לבין מיסוי.
במדריך הזה תמצאו את כל מה שצריך לדעת על היטל השבחה ב-2026: מה מחייב בהיטל, איך מחשבים אותו, מתי משלמים, מי משלם, אילו פטורים קיימים ואיך משיגים על שומה. לשאלה הספציפית "קונה או מוכר" יש עמוד נפרד, ובמדריך יש תקציר שלה.
מהו היטל השבחה?
לפי המדריך של מנהל התכנון, היטל השבחה הוא "תשלום חובה בעקבות אישור תכנית, מתן הקלה או התרת שימוש חורג המעלים את שווי המקרקעין". ההיגיון פשוט: כשהחלטה תכנונית של הרשות מעלה את ערך הנכס שלכם, חלק מעליית הערך עובר לקופה הציבורית. את ההיטל מטילה הוועדה המקומית לתכנון ולבנייה, והכסף נגבה על ידי הרשות המקומית, לא על ידי רשות המסים.
ההסדר המלא קבוע בתוספת השלישית לחוק התכנון והבנייה, התשכ״ה-1965. "השבחה" היא עליית שווי המקרקעין עקב אחד משלושה אירועים תכנוניים:
- אישור תכנית: למשל תב״ע חדשה שמוסיפה זכויות בנייה או משנה ייעוד.
- מתן הקלה: אישור לסטות מהוראות התכנית, למשל מקווי בניין או ממספר הקומות.
- התרת שימוש חורג: אישור להשתמש בנכס בשימוש שהתכנית לא מתירה, למשל שימוש מסחרי בדירת מגורים.
שימו לב להבדל בין היטל השבחה לבין מס שבח. מס שבח הוא מס על הרווח שלכם ממכירת הנכס, לפי חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, והוא משולם לרשות המסים. היטל השבחה הוא תשלום על עליית שווי שנובעת מהחלטה תכנונית, והוא משולם לוועדה המקומית. במכירה אחת אפשר לשלם את שניהם. על מס השבח ראו מס שבח על מכירת דירה.
כמה משלמים? שיעור ההיטל ואיך מחשבים אותו
שיעור ההיטל הוא מחצית ההשבחה, כלומר 50% מעליית השווי שנוצרה בגלל התכנית, ההקלה או השימוש החורג. זה לא 50% משווי הנכס ולא 50% מהרווח שלכם במכירה. הבסיס הוא ההפרש בין שווי המקרקעין לפני האירוע התכנוני לבין שוויים אחריו, כפי ששמאי מעריך אותו.
| רכיב | מה זה אומר |
|---|---|
| שווי לפני | שווי המקרקעין ערב אישור התכנית, ההקלה או השימוש החורג |
| שווי אחרי | שווי המקרקעין לאחר האירוע התכנוני |
| השבחה | ההפרש בין השניים |
| היטל | מחצית ההשבחה (50%), בכפוף לפטורים ולהקלות |
דוגמה להמחשה בלבד: אם שמאי הוועדה העריך שתכנית חדשה העלתה את שווי המקרקעין ב-200,000 ש״ח, ההיטל הבסיסי יהיה 100,000 ש״ח, לפני בדיקת פטורים. בפועל, המחלוקת היא כמעט תמיד על גובה ההשבחה עצמה: מה היה השווי לפני, מה השווי אחרי, ואילו מגבלות תכנוניות ופיזיות השמאי לקח בחשבון.
לאומדן ראשוני אפשר להשתמש במחשבון היטל השבחה של המשרד: מזינים שווי לפני ואחרי, ומקבלים אומדן, את הפטורים הרלוונטיים ואת מסלולי ההשגה. המחשבון אינו מחליף שומה של שמאי.
מתי משלמים היטל השבחה?
ההשבחה נוצרת ביום אישור התכנית, אבל התשלום נדחה לרגע שבו "מממשים" את הזכויות. לפי התוספת השלישית, מימוש הוא אחד מאלה:
- מכירה של הזכויות במקרקעין (המקרה הנפוץ אצל בעלי דירות).
- קבלת היתר בנייה שמנצל את הזכויות שנוספו.
- תחילת שימוש בהתאם לתכנית, להקלה או לשימוש החורג.
במימוש חלקי, למשל היתר שמנצל רק חלק מהזכויות, החיוב הוא יחסי לחלק שמומש. המשמעות למוכרים: תכנית שאושרה לפני עשר שנים ולא נגעתם בה יכולה להפוך לחוב אמיתי ביום שבו אתם מוכרים.
מה זה לוח שומה?
לפי מנהל התכנון, אחרי אישור תכנית הוועדה המקומית עורכת "לוח שומה" שמפרט את המקרקעין שהושבחו ואת שיעור ההשבחה. הלוח צריך להיות מוצג במשרדי הוועדה המקומית והמחוזית תוך חצי שנה לכל המאוחר מאישור התכנית. הוועדה רשאית גם לרשום הערת אזהרה על חובת הבעלים לשלם היטל השבחה.
אפשר לבקש שומה מוקדמת?
כן. כשהוועדה דחתה את הערכת ההשבחה למועד המימוש, בעל המקרקעין יכול לדרוש לשלם מיד, והוועדה תערוך שומה תוך 90 יום מקבלת הדרישה (לפי מדריך מנהל התכנון). זה שימושי למוכר שרוצה לדעת את הסכום לפני שהוא קובע מחיר.
מי משלם היטל השבחה: הקונה או המוכר?
לפי החוק, החייב בהיטל הוא הבעלים או החוכר לדורות של המקרקעין. במכירה, המוכר הוא הבעלים במועד המימוש, ולכן החיוב בדין מופנה אליו. בדרך כלל נקבע בחוזה שהיטל בגין תכנית שאושרה לפני החתימה על חוזה המכר חל על המוכר, ושהיטל בגין תכנית שאושרה אחרי החתימה מוסדר לפי הסכמת הצדדים. בכל מקרה, החלוקה בין הצדדים נקבעת בחוזה, וזה המקום להסדיר אותה.
לקונה יש סיבה טובה לבדוק את הנושא גם כשהוא לא החייב: בלי תשלום ההיטל הוועדה לא תאשר רישום. לפי מנהל התכנון, מי שלא שילם לא יוכל לבצע בפנקסי המקרקעין פעולות שמממשות את הזכויות, כמו מכירה. לפי דיווח מקצועי בכלכליסט (21.2.2022), ולא לפי נוסח פסק הדין עצמו, בעע״מ 5928/20 נקבע בבית המשפט העליון שהוועדה המקומית רשאית לסרב לאישור העברת זכויות כל עוד ההיטל לא שולם, גם כשהקונה אינו החייב. פירוט מלא, כולל מה כותבים בחוזה, תמצאו במי משלם היטל השבחה: הקונה או המוכר.
פטורים מהיטל השבחה
התוספת השלישית כוללת רשימת מקרים שבהם לא מוטל היטל, ועוד מקרים של היטל מופחת. אלה העיקריים לבעלי דירות, לפי המדריך של מנהל התכנון:
| פטור | עיקר התנאים |
|---|---|
| בנייה או הרחבה של דירת מגורים עד 140 מ״ר | הדירה משמשת את החייב או קרובו; מעבר ל-140 מ״ר משלמים היטל יחסי (סעיף 19(ג) לתוספת השלישית) |
| בניית מרחב מוגן (ממ״ד) | השבחה בגין בניית מרחב מוגן פטורה |
| התאמות נגישות | השבחה בגלל תוספת שטחי שירות הנדרשים לנגישות |
| חיזוק מבנים (תמ״א 38) | היטל בשיעור מופחת על השבחה שנובעת מתמ״א 38, בקרקע שמשמשת לדירת מגורים או להרחבתה |
| שכונת שיקום / אזור שיקום | השבחה בקרקע למגורים באזורים שהוכרזו |
| מוסדות ציבור ודרך ציבורית | קרקע של מוסד חינוך, דת, בריאות, ספורט וכדומה, או קרקע שמיועדת לדרך ציבורית |
| הקלה או שימוש חורג, לפי מצב חומרי | הוועדה רשאית לפטור, כולו או חלקו, בגלל מצבו החומרי של בעל המקרקעין |
בפינוי-בינוי ובתמ״א 38 חלים כללים מיוחדים, והם משתנים לפי סוג התכנית ולפי החלטות הרשות המקומית. למשל, לפי סעיף 3א לתוספת השלישית, בתכנית פינוי ובינוי למגורים ברירת המחדל היא היטל של רבע מההשבחה, ורשות מקומית רשאית לקבוע באזורים מסוימים מחצית או פטור. לפני שמסתמכים על שיעור מופחת בפרויקט התחדשות, בודקים את התכנית הספציפית ואת הסכם התמורה. ראו גם עורך דין פינוי-בינוי ועורך דין תמ״א 38.
הפטור של 140 מ״ר: התנאים במלואם
זה הפטור שהכי רלוונטי למשפחות שמרחיבות דירה. לפי כל זכות (עודכן 19.4.2026) וסעיף 19(ג) לתוספת השלישית:
- שטח דירת המגורים אחרי ההרחבה אינו עולה על 140 מ״ר. על השטח שמעבר משלמים היטל יחסי.
- הבעלים או קרובו מתגוררים בדירה 4 שנים לפחות מגמר הבנייה. "קרוב" הוא בן או בת זוג, הורים, סבים, ילדים (כולל ילדי בן הזוג), אחים ואחיות, ובני הזוג של כל אחד מאלה.
- אם ההרחבה כללה בניית ממ״ד לראשונה, הפטור מתרחב גם לשטח הממ״ד. לפי הדוגמה בכל זכות, ממ״ד של 6 מ״ר מזיז את סף החיוב ל-146 מ״ר.
- במחזיקים משותפים, כל מחזיק שעומד בתנאים זכאי לפטור, כל עוד אינם בני משפחה אחת וההחזקה המשותפת לא נוצרה מחברות בקבוצת רכישה.
איך משיגים על שומת היטל השבחה?
בפוסט שפרסם בספטמבר 2026, עו״ד פרטוש כתב שהשגה על שומת היטל השבחה יכולה להפחית את החיוב בעשרות אחוזים. הסיבה: השומה היא הערכת שמאי, ולא נוסחה. אם השמאי התעלם ממגבלה תכנונית, חישב שטח בטעות או השווה לעסקאות לא דומות, יש על מה לחלוק. יש ארבעה מסלולים, לפי המדריך של מנהל התכנון:
| מסלול | מתי מתאים | מועד |
|---|---|---|
| תיקון שומה | טעות בפרטי המקרקעין, בנתונים הפיזיים, בתכניות החלות או בזכויות. שמאי הוועדה בודק ומתקן בנושאים אלה בלבד | לפי הנוהל בוועדה המקומית |
| ערר לוועדת ערר לפיצויים ולהיטל השבחה | מחלוקת על עצם החיוב או על הגובה | 45 יום מיום עריכת השומה, כשהערכת ההשבחה נדחתה למועד המימוש; שנה מהצגת לוח השומה, כשלא נדחתה |
| שמאי מכריע | אין מחלוקת על עצם ההיטל, רק על הגובה | אותם מועדים: 45 יום או שנה, לפי המקרה. הפנייה ליו״ר מועצת שמאי המקרקעין |
| ערעור לבית המשפט לעניינים מנהליים | על החלטת ועדת הערר | 45 יום |
ועדת הערר רשאית למנות שמאי מייעץ שיגיש חוות דעת. השכר של שמאי מייעץ או מכריע מתחלק בדרך כלל שווה בשווה בין הצדדים, אלא אם השמאי מחליט אחרת. על החלטת שמאי מכריע אפשר לערור לוועדת הערר בתוך 45 יום מהמצאתה.
חשוב: לפי מנהל התכנון, הגשת ערר או ערעור אינה מעכבת את מימוש הזכויות, אם החייב שילם את ההיטל. בהיתר בנייה למגורים של החייב או קרוביו, הערר אינו מעכב את ההיתר רק אם ניתנה ערובה לסכום השנוי במחלוקת. כלומר, במכירה משלמים כדי לא לעצור את העסקה, וממשיכים להתדיין על ההחזר.
היטל השבחה בפינוי-בינוי ובתמ״א 38: מי נושא בו?
בפרויקטים של התחדשות עירונית, ההשבחה גדולה במיוחד: הבניין מקבל זכויות בנייה נוספות, והדיירים מקבלים דירות חדשות וגדולות יותר. לכן היטל ההשבחה הוא אחד הנושאים המרכזיים בהסכם התמורה מול היזם.
לפי החוק, החייב כלפי הוועדה הוא בעל המקרקעין, כלומר בעלי הדירות. בפועל, בהסכמי פינוי-בינוי ותמ״א 38 נהוג שהיזם מתחייב לשאת בהיטל ההשבחה הנובע מהפרויקט, כחלק מהעלויות שלו. אבל זה לא אוטומטי, וזה לא תמיד מכסה כל תרחיש: מה קורה אם הפרויקט לא יוצא לפועל, אם הזכויות משתנות באמצע, או אם דייר מוכר את הדירה לפני הבנייה. את כל אלה קובע הסכם התמורה.
עו״ד פרטוש, שבעבר ליווה גם יזמים והיום מייצג בעלי דירות בהתחדשות עירונית, אומר בסרטון על פינוי-בינוי שלכן "יזם לא יכול לספר לנו מה הוא יכול או לא יכול". ההיכרות עם הצד השני של השולחן עוזרת לזהות איפה ההסכם משאיר את ההיטל על הדיירים.
קונים דירה? מה לבדוק לגבי היטל השבחה
היטל השבחה הוא לא רק בעיה של המוכר. קונה צריך לשאול לפחות שלוש שאלות לפני החתימה:
- האם יש חוב פתוח או תכנית מאושרת שעוד לא מומשה? אם כן, מי משלם לפי החוזה, ואיך מבטיחים שהתשלום יבוצע לפני העברת רוב הכסף.
- האם יש תכנית בהליכים (מופקדת, בדיון) שתאושר אחרי החתימה? הסעיף בחוזה צריך לומר במפורש מי נושא בהיטל שלה.
- מה אני מתכנן לעשות בנכס? מי שקונה כדי להרחיב, לבנות על הגג או לשנות שימוש יקבל את דרישת ההיטל כשיבקש היתר. כדאי לדעת מראש אם יש פטור, למשל 140 מ״ר.
ההבדל בין נסח טאבו נקי לבין עסקה נקייה הוא בדיוק כאן: היטל השבחה בדרך כלל אינו רשום בנסח כמו משכנתא (הוועדה רשאית לרשום הערת אזהרה). הוא יושב בוועדה המקומית. לרשימה המלאה של הבדיקות לפני קנייה: קניית דירה: המדריך המלא.
מה קורה אם לא משלמים?
לפי מנהל התכנון, מי שלא שילם היטל שחל עליו לא יוכל לבצע בפנקסי המקרקעין פעולות שמממשות את הזכויות, כמו מכירה. בנוסף, לא יוצא היתר בנייה, לא תינתן הקלה ולא יותר שימוש חורג באותם מקרקעין. בפועל, ההיטל "תופס" אתכם בדיוק ברגע שאתם צריכים את הוועדה.
היטל השבחה במכירת דירה: איך משלבים אותו בתחשיב
בסרטון "מכירת דירה" עו״ד פרטוש מזהיר מפני מוכרים שחותמים על חוזה ורק אחר כך מגלים שמס השבח, היטל ההשבחה וההוצאות הופכים את העסקה להפסד. השיטה שלו היא "תחשיב חשיפה" לפני הפרסום: מחשבים את המס המקסימלי, מפחיתים פטורים, ניכויים ופריסה, ורואים כמה נשאר ביד. "אם זה לא כלכלי, זה לא הזמן למכור".
בפועל, בדיקת היטל השבחה לפני מכירה כוללת:
- בירור תכניות: אילו תכניות, הקלות או שימושים חורגים חלים על המקרקעין, ומתי אושרו.
- בירור בוועדה המקומית: האם יש לוח שומה, שומה קיימת או חוב פתוח, ואם צריך, דרישה לשומה מוקדמת.
- בדיקת פטורים: 140 מ״ר, ממ״ד, תמ״א 38, ושאר הפטורים שבתוספת השלישית.
- בדיקת השומה עצמה: נתונים, שטחים ותכניות. כאן מחליטים אם להשיג, ובאיזה מסלול.
- ניסוח החוזה: מי נושא בהיטל, לגבי אילו תכניות, ואיך מבטיחים שהקונה יקבל את האישורים לרישום.
היטל ההשבחה הוא אחת השורות בתחשיב, לצד מס השבח. בדיקה ראשונית של הפטור ממס שבח אפשר לעשות בבדיקת הפטור ממס שבח, ואת המסלול המלא של המוכר תמצאו במדריך מכירת דירה.
להמשך
- מחשבון היטל השבחה: אומדן, פטורים ומסלולי השגה
- מי משלם היטל השבחה: הקונה או המוכר
- מכירת דירה 2026: המדריך המלא למוכר
- מס שבח על מכירת דירה
- בדיקת פטור ממס שבח
עו״ד חיים פרטוש מקבל במשרדים בתל אביב וברחובות, בתיאום מראש. צרו קשר
עודכן ב-4.11.2026. נבדק ונכתב עבור משרד עו״ד חיים פרטוש. המידע כללי ואינו ייעוץ משפטי או מיסויי אישי.
מקורות
- מנהל התכנון, gov.il: מדריך להיטל השבחה (שיעור, לוח שומה, ערר, שמאי מכריע, פטורים; פורסם 16.7.2018)
- כל זכות: פטור מהיטל השבחה לבניה או הרחבה של דירת מגורים עד 140 מ״ר (סעיף 19(ג) לתוספת השלישית; עודכן 19.4.2026)
- כל זכות: היטל השבחה (הגדרה, מי חייב, מועד תשלום)
- כלכליסט, דיווח מקצועי (21.2.2022, לא נוסח פסק הדין): על עע״מ 5928/20, לפי הדיווח, הוועדה המקומית רשאית לסרב לאישור העברת זכויות כל עוד ההיטל לא שולם, גם כשהקונה אינו החייב
- יוטיוב, עו״ד חיים פרטוש: מכירת דירה (2024)
- יוטיוב, עו״ד חיים פרטוש: פינוי בינוי (2024)
- פייסבוק, משרד עו״ד חיים פרטוש: פוסט על היטל השבחה (13.9.2026)
שאלות נפוצות
זקוקים לליווי משפטי?
עו״ד חיים פרטוש - פעיל בתחום המקרקעין מאז 2012.
עו״ד חיים פרטוש – משרד עורכי דין המתמחה בנדל״ן ומקרקעין, עם ניסיון מאז 2012 בליווי לקוחות פרטיים, משפחות ויזמים.
קראו עוד על המשרד ←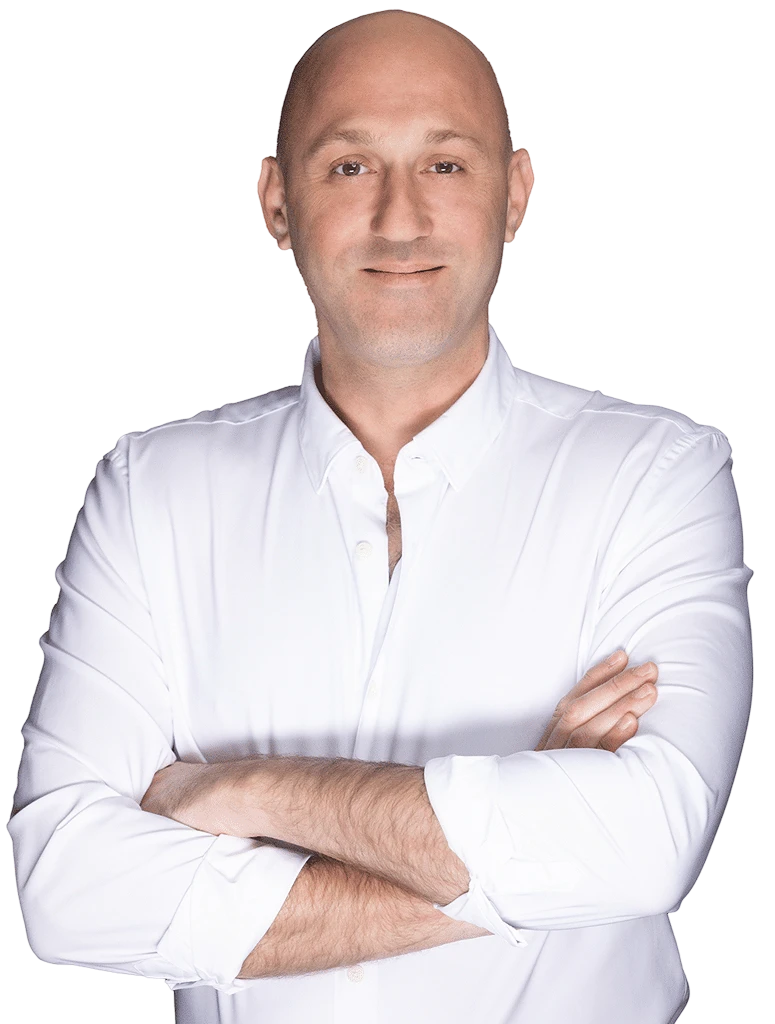
לשיחת ייעוץ עם עו״ד עו״ד חיים פרטוש בנושאי נדל״ן ומקרקעין
077-805-4838
השאירו פרטים ונחזור אליכם
זקוקים לליווי משפטי בעסקת מקרקעין?
פגישת ייעוץ עם עו״ד חיים פרטוש - ראייה כוללת, תכנון מס מקדים וליווי מקצה לקצה.