ערבות חוק מכר ופנקס שוברים: המדריך לקונה מקבלן
בקצרה: ערבות חוק מכר היא בטוחה שהקבלן נותן לקונה לפי חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה-1974, כדי שהכסף ששולם יוחזר אם אי אפשר להעביר לקונה את הדירה, למשל בגלל עיקול או פירוק. לפי סעיף 2, הקבלן לא יקבל יותר מ-7% מהמחיר בלי בטוחה: ערבות בנקאית או מנותן ערבות אחר, פוליסת ביטוח, משכנתא ראשונה, הערת אזהרה או העברת בעלות. בפרויקט עם ליווי בנקאי משלמים רק דרך פנקס שוברים, והגוף המלווה מנפיק ערבות בתוך 14 ימי עסקים מכל תשלום. הערבות לא כוללת את רכיב המע״מ, שמוחזר מקרן מיוחדת.
בסרטון שלו על קנייה מקבלן מול יד שנייה, עו״ד חיים פרטוש מזכיר את פרשת חפציבה הוותיקה כשהוא מדבר על איחור במסירה ועל הערבות הבנקאית. בסרטונים שלו הוא גם חוזר על העמדה שלו: עורך הדין של הקבלן לא מייצג את הקונה. כלומר, אף אחד בצד של הקבלן לא יבדוק בשבילכם שכל שקל ששילמתם מכוסה. העמוד הזה מסביר מה החוק דורש, איך עובד פנקס השוברים, ומה בודקים כדי שהערבות תעבוד ביום שצריך אותה.
עודכן ב-5.11.2026. נבדק ונכתב עבור משרד עו״ד חיים פרטוש, לפי הנוסח המעודכן של חוק הבטחת השקעות של רוכשי דירות.
מה החוק קובע: כלל 7 האחוזים
סעיף 2 לחוק קובע שמוכר דירה לא יקבל מהקונה, על חשבון המחיר, ״סכום העולה על שבעה אחוזים מהמחיר״, אלא אם נתן לקונה אחת מהבטוחות שבחוק, ״והכל על אף האמור בחוזה המכר״. המשמעות: גם אם בחוזה כתוב אחרת, הקבלן לא רשאי לגבות יותר מ-7% בלי בטוחה. ״מוכר״ לעניין החוק הוא מי שמוכר דירה שבנה או שעתיד לבנות, בעצמו או על ידי אחר, כלומר קבלן או יזם.
בנוסף, לפי סעיף 3 הקבלן לא יקבל תשלומים מעבר לשיעורים שקבע שר הבינוי והשיכון בתקנות, אלא אם הכספים מובטחים בערבות או בפוליסת ביטוח. ולפי סעיף 2א1, במועד החתימה הקבלן חייב להודיע לקונה בכתב על הזכות להבטחת הכספים ועל הדרכים לכך. קבלן שאין לו הסכם ליווי עם בנק או מבטח חייב להודיע גם על זה, בכתב, עד החתימה.
חמש הבטוחות שבחוק: מה ההבדל ביניהן?
| הבטוחה (סעיף 2) | מה היא נותנת לקונה | מה חשוב לדעת |
|---|---|---|
| (1) ערבות בנקאית או ערבות מנותן ערבות אחר | החזר של כל הכספים ששולמו על חשבון המחיר | בלי רכיב המע״מ. זו הבטוחה הנפוצה בפרויקטים עם ליווי בנקאי |
| (2) פוליסת ביטוח | החזר הכספים מחברת ביטוח, כשהקונה מוטב בפוליסה | בלי רכיב המע״מ; דמי הביטוח משולמים מראש |
| (3) משכנתא ראשונה | שעבוד ראשון על הדירה או על חלק יחסי מהקרקע, לטובת הקונה או חברת נאמנות | ההחזר תלוי במימוש הנכס |
| (4) הערת אזהרה | רישום במרשם המקרקעין שמונע עסקאות סותרות | רק אם לא נרשמו לפניה שעבוד, עיקול או זכות של צד שלישי שקודמים לה |
| (5) העברת בעלות | הזכות בדירה או בחלק מהקרקע נרשמת על שם הקונה | רק כשהיא נקייה מכל שעבוד, עיקול או זכות של צד שלישי |
הערבות והפוליסה הן הבטוחות שמחזירות כסף, ולכן סעיף 3 מאפשר רק להן לכסות תשלומים מעבר לשיעורים שבתקנות. הערת אזהרה חשובה בכל מקרה, אבל בפרויקט שהקרקע שלו משועבדת לבנק המלווה, היא לבדה לא בהכרח מגינה.
מה זה פנקס שוברים ואיך הוא עובד?
ברוב הפרויקטים הגדולים יש ״ליווי פיננסי״: בנק או מבטח מממן את הבנייה, וכל הכסף של הפרויקט מנוהל בחשבון נפרד, ״חשבון הליווי״. לפי סעיף 3ב לחוק, כשיש ליווי כזה פועלים רק בדרך אחת:
- הגוף המלווה מפיק פנקס שוברים לכל דירה ומוסר אותו לקבלן.
- הקבלן מוסר את הפנקס לקונה, ומקבל ממנו את התשלומים ״באמצעותו בלבד״. גם כספי המשכנתא עוברים דרך השוברים.
- כל תשלום בשובר הוא הוראה בלתי חוזרת של הקבלן לגוף המלווה להנפיק ערבות או פוליסה לטובת הקונה.
- הערבות מונפקת בתוך 14 ימי עסקים מיום התשלום, על הסכום ששולם, בלי רכיב המע״מ.
קבלן שלא מסר לקונה פנקס שוברים, או שקיבל תשלומים שלא דרך הפנקס, עובר עבירה שדינה עד שנת מאסר או כפל קנס (סעיף 4(ב)). אותו עונש חל על מי שמקבל יותר מ-7% בלי בטוחה.
הבנק שנותן לכם משכנתא חייב גם הוא לבדוק: לפי סעיף 3ג, הוא מעביר את כספי ההלוואה לקבלן רק אחרי שווידא שניתנה לכם בטוחה, או התחייבות בכתב של הקבלן לתת אותה.
מתי אפשר לממש את הערבות?
הערבות לא מכסה כל מחלוקת עם הקבלן. לפי סעיף 2(1) היא מבטיחה את החזר הכספים כשהקבלן לא יכול להעביר לקונה את הבעלות או הזכות בדירה ״מחמת״ אחד מאלה:
- עיקול שהוטל על הדירה או על הקרקע שעליה היא נבנית;
- צו הקפאת הליכים, צו לקבלת נכסים, צו פירוק או צו למינוי כונס נכסים נגד הקבלן או נגד בעל הקרקע;
- נסיבות שבהן נוצרה ״מניעה מוחלטת למסור את ההחזקה בדירה״.
החוק מוסיף ש״ביטול חוזה המכר כשלעצמו לא יהווה מניעה מוחלטת״. כלומר, קונה שמבטל את החוזה בגלל איחור או ליקויים לא מקבל בזה לבד את הכסף מהערבות. לאיחור יש מסלול נפרד: פיצוי לפי סעיף 5א לחוק המכר (דירות). ראו איחור במסירת דירה מקבלן.
מה הערבות לא מכסה, ואיך מקבלים את המע״מ
רכיב המע״מ: הערבות והפוליסה מבטיחות את הכספים ״למעט רכיב המע״מ״. כשהבטוחה ממומשת, הקונה מקבל את רכיב המע״מ מקרן שהקים החשב הכללי במשרד האוצר (סעיף 3ג2): הבנק או המבטח פונים לקרן בתוך 7 ימים ממועד המימוש, והקרן מעבירה להם את הסכום בתוך 14 ימים מהפנייה, והם מעבירים אותו לקונה.
הצמדה: לפי סעיף 3א1, הכספים המובטחים צמודים לפי שיטת ההצמדה שנקבעה בחוזה, ואם לא נקבעה, למדד תשומות הבנייה.
מי משלם על הערבות: לפי סעיף 3א, העמלות וההוצאות של הבטחת הכספים חלות על הקבלן.
מה קורה לערבות כשמקבלים את הדירה?
הערבות לא נשארת לנצח. לפי סעיף 2א, אחרי שבניית הדירה הושלמה והחזקה נמסרה לקונה, הקבלן רשאי להחליף ערבות או פוליסה במשכנתא, בהערת אזהרה או בהעברת בעלות, אלא אם נקבע בחוזה שאינו רשאי. למשל, החלפה להערת אזהרה עד הרישום בטאבו. על קרקע של רשות מקרקעי ישראל, לפי סעיף 2ב, חובת הבטחת הכספים נמשכת עד שהבנייה הושלמה, החזקה נמסרה ונחתם חוזה בין הקונה לרשות.
יש גם עניין שקשור לבנק המלווה: הקרקע של הפרויקט משועבדת לו בדרך כלל. סעיף 2ג מחייב את הקבלן לפנות לבנק או למבטח בתוך 30 ימים (למשל מהתשלום הראשון בשובר) ולבקש הודעה בכתב שהשעבוד לא ימומש מתוך הדירה שלכם וימחק. הבנק מוסר את ההודעה בתוך 30 ימים, והקבלן מעביר אותה לקונה. כדאי לוודא שקיבלתם אותה.
רשימת בדיקה: ערבות חוק מכר בלי הפתעות
- לפני החתימה: האם לפרויקט יש ליווי בנקאי, ומי הגוף המלווה.
- קיבלתם הודעה בכתב על הבטוחות (סעיף 2א1).
- התשלום הראשון לא עולה על 7% מהמחיר, אלא אם קיבלתם בטוחה.
- כל תשלום עובר בשובר מהפנקס, לא בהעברה ישירה.
- על כל תשלום הגיעה ערבות בתוך 14 ימי עסקים. רושמים בטבלה מתי שילמתם ומתי קיבלתם.
- שומרים את מקור הערבויות במקום בטוח, עד שהן מוחלפות כדין.
- קיבלתם את ההודעה של הבנק המלווה על אי-מימוש השעבוד מתוך הדירה (סעיף 2ג).
- במסירה: לפני שמחזירים ערבויות, בודקים שהערת האזהרה לטובתכם רשומה ושאין לפניה שעבוד.
טבלה מוכנה למעקב אחרי הערבות שקיבלתם על כל תשלום: צ׳קליסט קניית דירה מקבלן. את סעיף הבטוחות בחוזה שלכם אפשר לבדוק בבדיקת חוזה קבלן (רמזור).
למי פונים כשהקבלן לא נותן ערבות?
לפי סעיף 3ד, שר הבינוי והשיכון ממנה ממונה לעניין החוק, שמנהל רישום של הבטוחות שניתנו בכל פרויקט ומברר פניות ציבור, כולל על הפרת החוק על ידי קבלן. פנייה שנוגעת לבנק מועברת לבירור המפקח על הבנקים, ופנייה שנוגעת למבטח, לממונה על שוק ההון. לפי סעיף 3ז, ממונה שמצא שקבלן לא הבטיח את הכספים כנדרש מתריע בפניו בכתב ומודיע לקונה. כדאי לדעת שבירור כזה לא עוצר מועדים שנקבעו בחוק, ולכן במקביל כדאי לפנות לעורך דין.
מי כתב
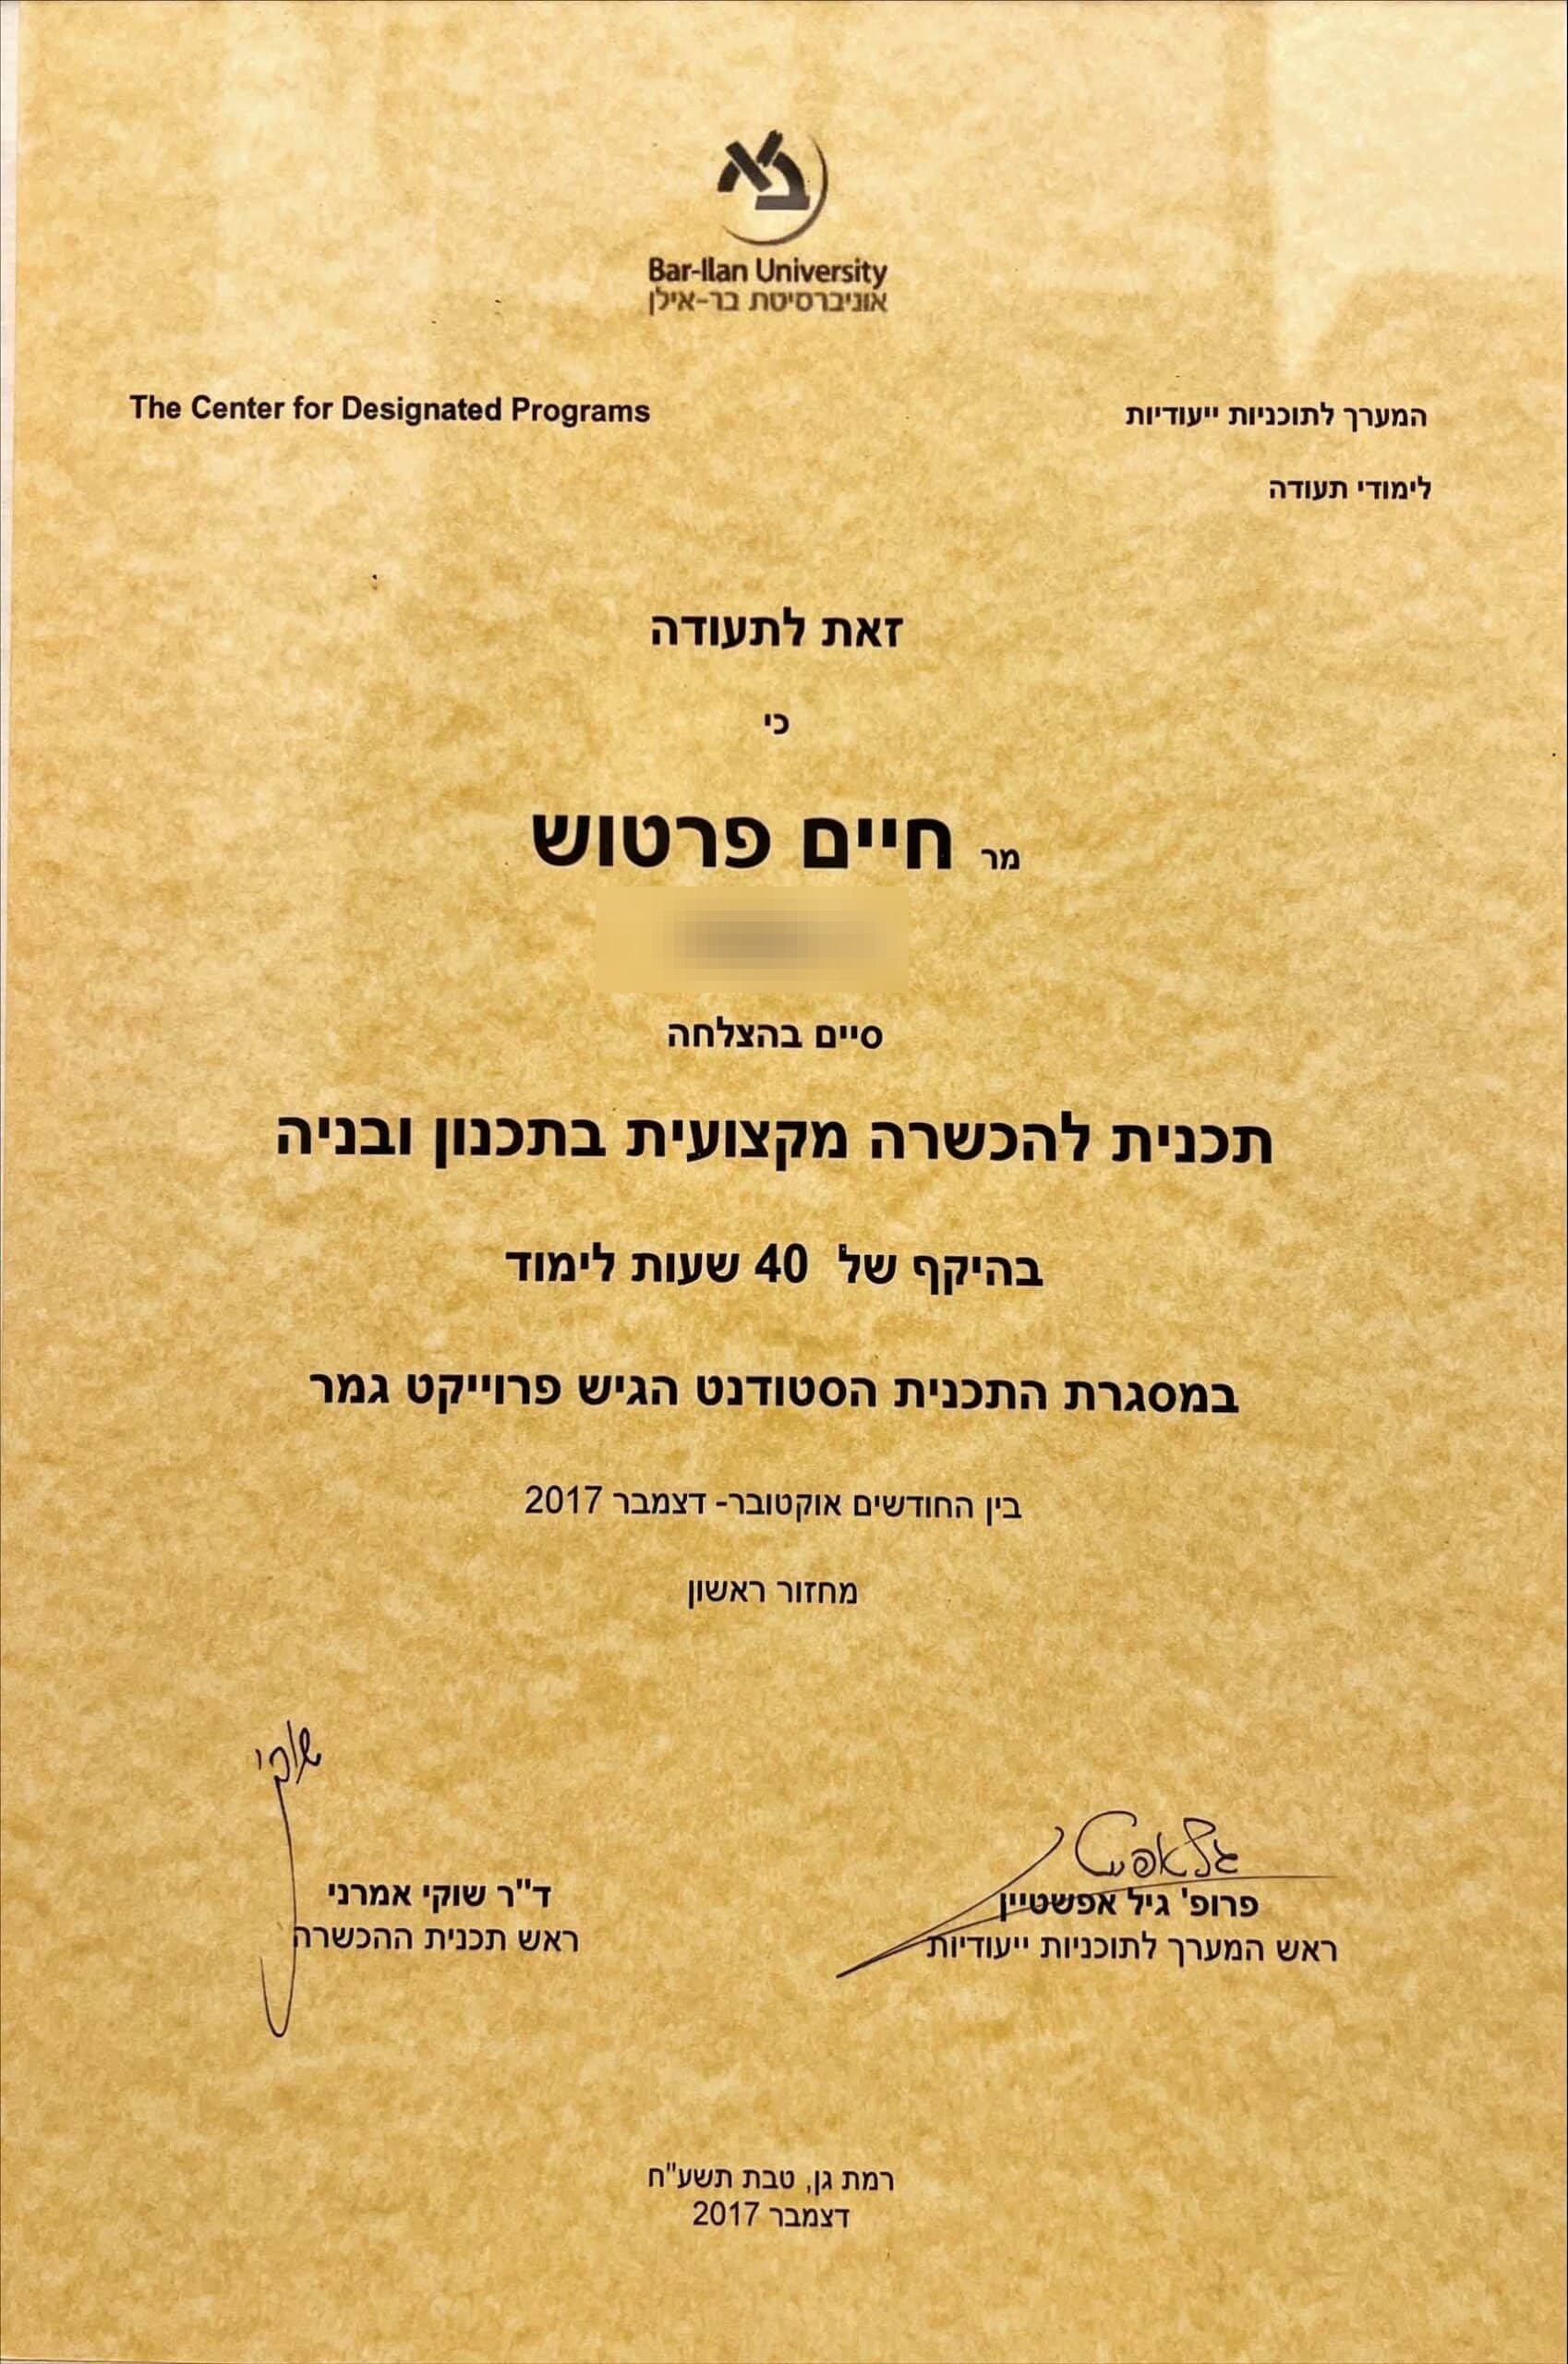
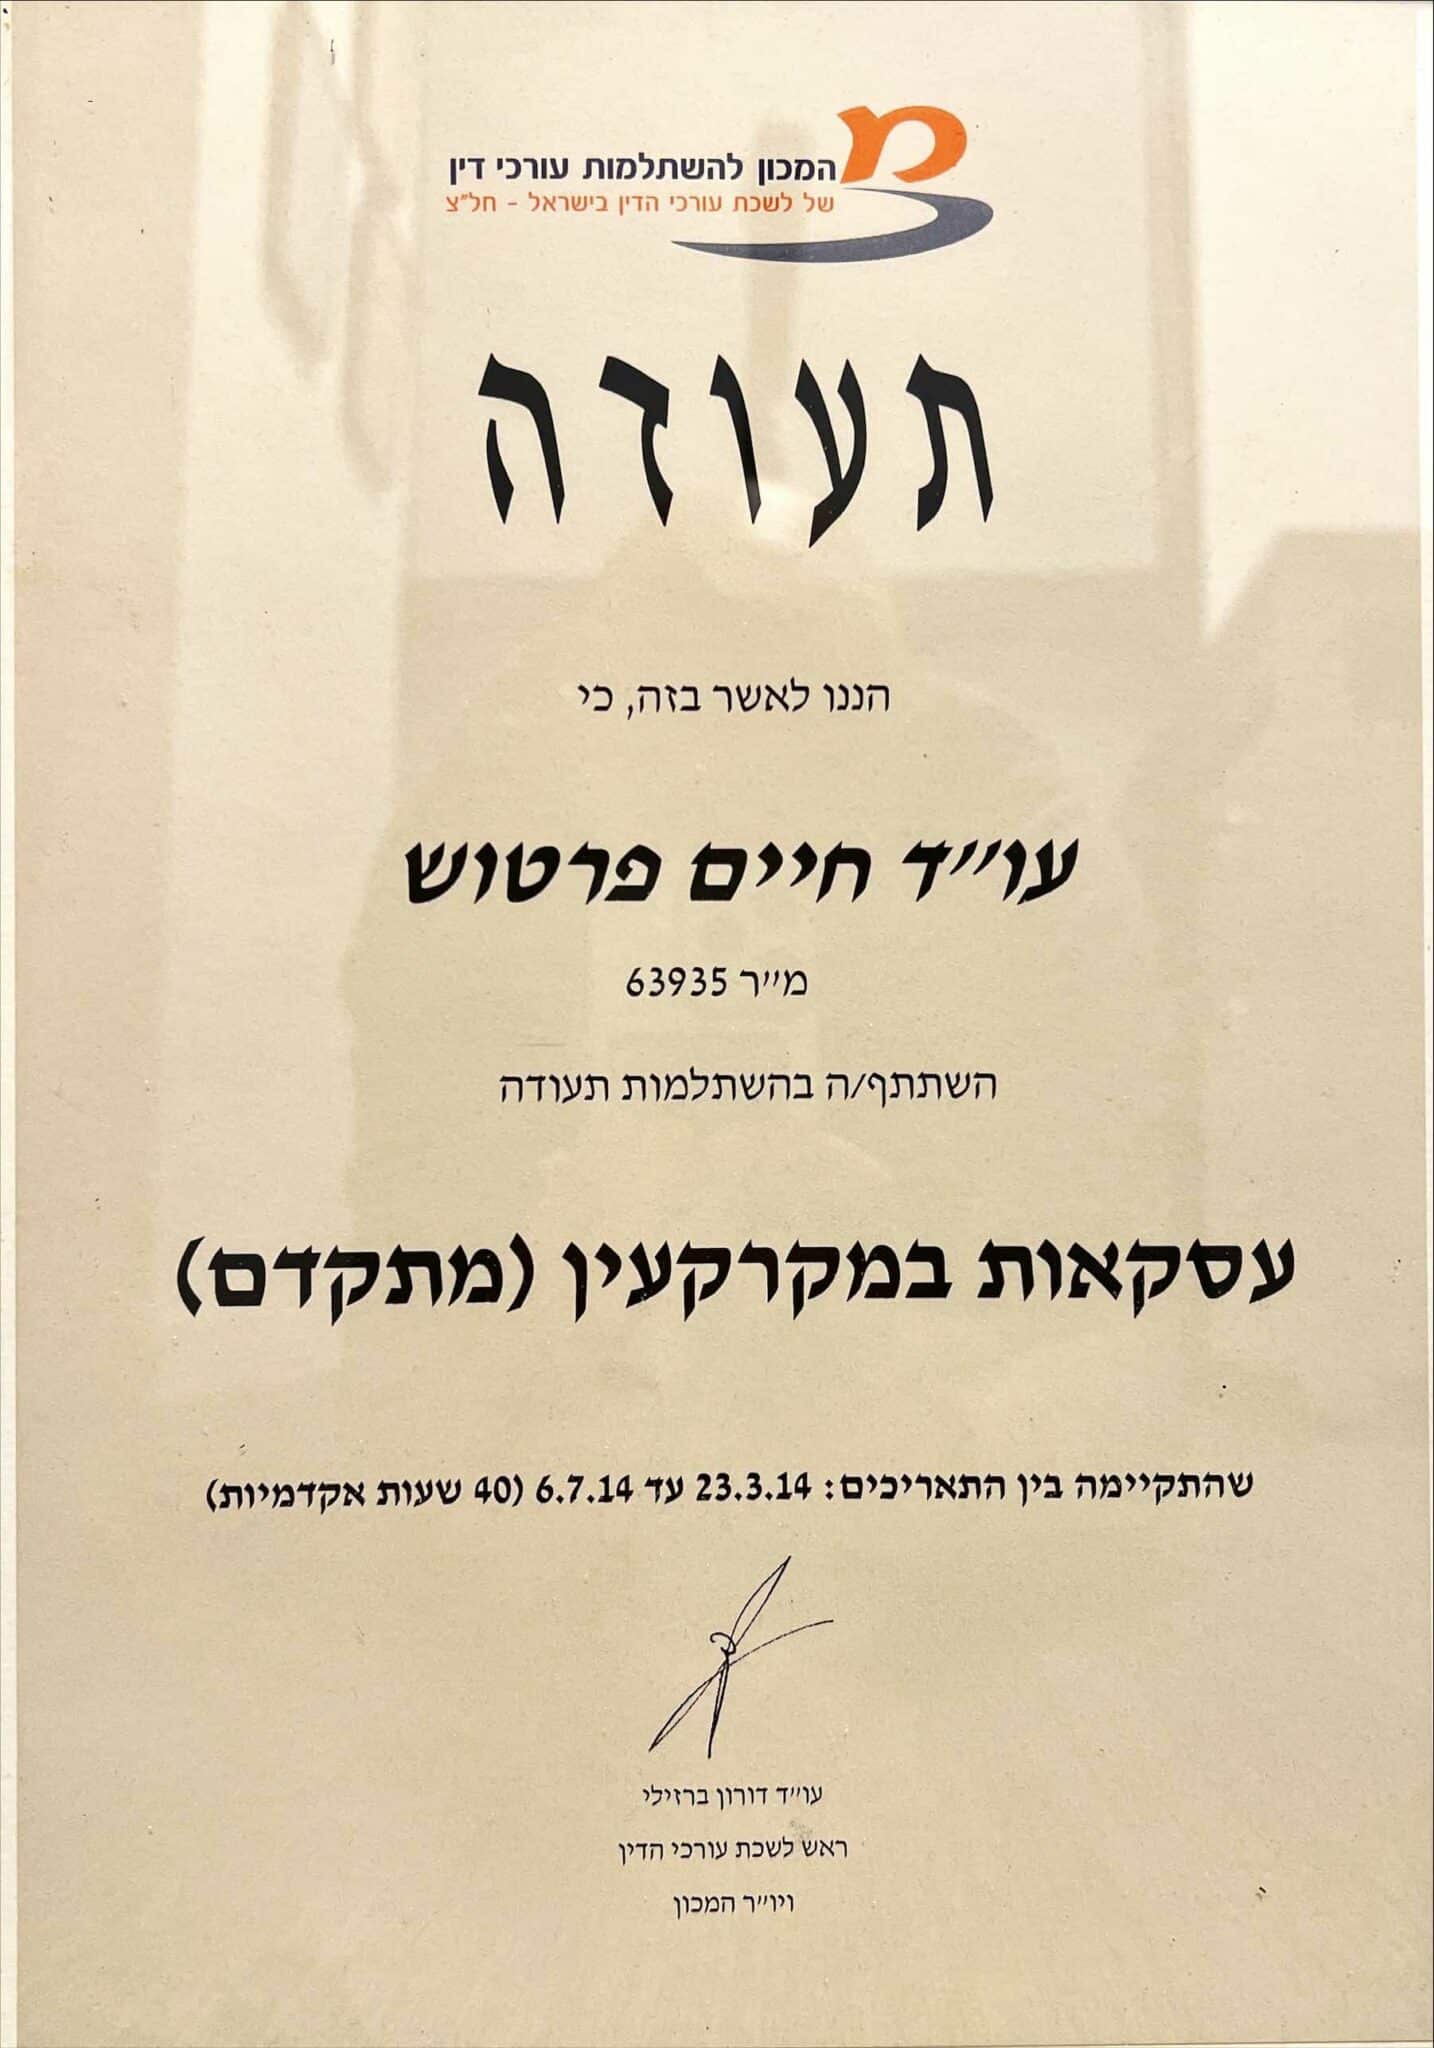
עו״ד חיים פרטוש, חבר בלשכת עורכי הדין מאז 2012 (מ״ר 63935). חוזים ומקרקעין רשומים בתחומי העיסוק שלו בלשכה, והוא השלים השתלמות בעסקאות מקרקעין מתקדמות (2014) ובתכנון ובנייה באוניברסיטת בר-אילן (2017). המשרד הוא משרד בוטיק שעוסק רק בנדל״ן, ומדורג 5.0 ב-31 ביקורות בגוגל.
להמשך
- קניית דירה מקבלן: המדריך המלא
- רמזור: בדיקת חוזה קבלן לפני חתימה
- חוק המכר דירות: עיקרי ההגנות
- קניית דירה על הנייר
- מחשבון הצמדה למדד תשומות הבנייה
שילמתם לקבלן ולא קיבלתם ערבות?
את מצב הבטוחות כדאי לבדוק לפני התשלום הבא, לא בסוף הבנייה. עו״ד חיים פרטוש מקבל במשרדים בתל אביב וברחובות, בתיאום מראש. צרו קשר.
מקורות
- חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה-1974, נוסח מעודכן (ויקיטקסט)
- ספר החוקים תשל״ה, עמ׳ 14: הנוסח המקורי של חוק הבטחת השקעות (אתר הכנסת)
- חוק המכר (דירות), התשל״ג-1973, נוסח מעודכן (ויקיטקסט)
- עו״ד חיים פרטוש, סרטון ״רכישת דירה מקבלן מול יד שנייה״ (יוטיוב, 14 דקות)
- עו״ד חיים פרטוש, סרטון ״קניית דירה״ (יוטיוב)
- לשכת עורכי הדין: כרטיס עו״ד חיים פרטוש (חבר מאז 2012)
- partouche-law.com: אודות (השתלמויות 2013, 2014, ותכנון ובנייה בבר-אילן 2017)
שאלות נפוצות
זקוקים לליווי משפטי?
עו״ד חיים פרטוש - פעיל בתחום המקרקעין מאז 2012.
עו״ד חיים פרטוש – משרד עורכי דין המתמחה בנדל״ן ומקרקעין, עם ניסיון מאז 2012 בליווי לקוחות פרטיים, משפחות ויזמים.
קראו עוד על המשרד ←
לשיחת ייעוץ עם עו״ד עו״ד חיים פרטוש בנושאי נדל״ן ומקרקעין
077-805-4838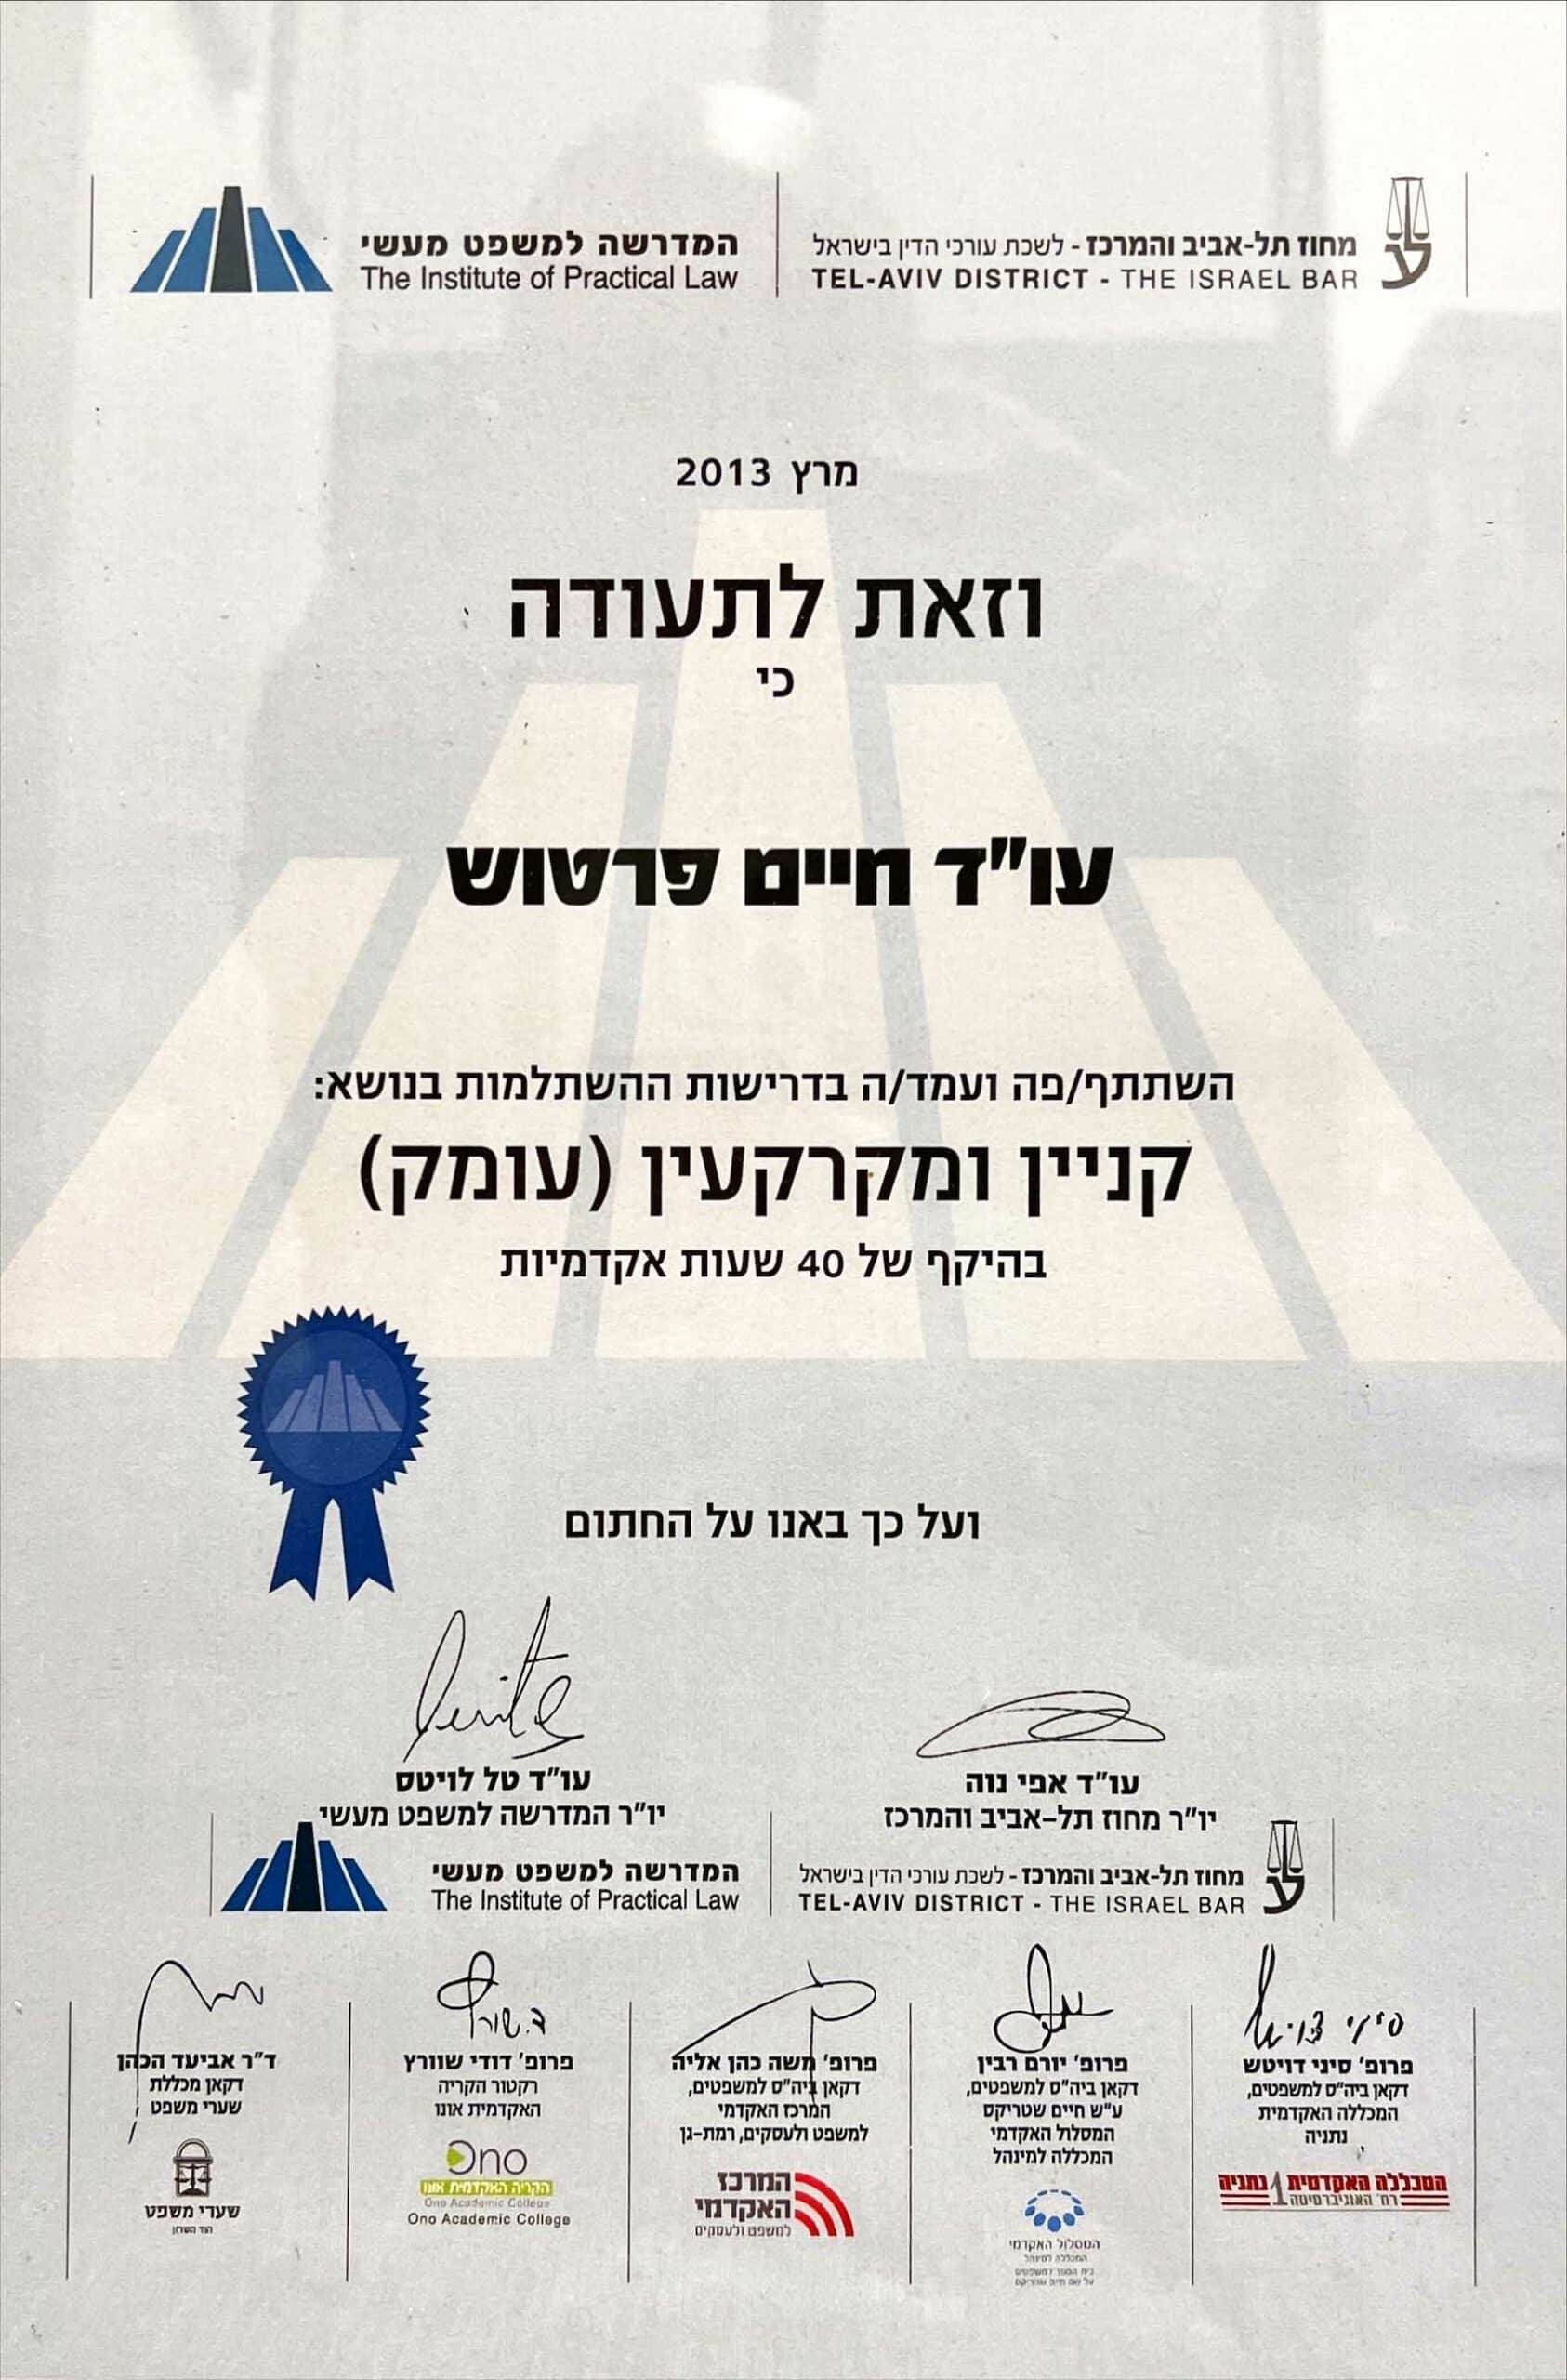
השאירו פרטים ונחזור אליכם
זקוקים לליווי משפטי בעסקת מקרקעין?
פגישת ייעוץ עם עו״ד חיים פרטוש - ראייה כוללת, תכנון מס מקדים וליווי מקצה לקצה.
